Autor: admin

  • Aplicaciones Prácticas de las NIIF en Costa Rica – Parte 5: Propiedad, planta y equipo — ¿Por qué la depreciación NIIF puede ser diferente de la depreciación fiscal?

    Parte 5: Propiedad, planta y equipo — ¿Por qué la depreciación NIIF puede ser diferente de la depreciación fiscal?

    Fecha de actualización: 22 de agosto de 2026

    Serie: Aplicaciones Prácticas de las NIIF de conformidad con la Dirección General de Tributación de Costa Rica

    A. Visión Corporativa

    Las diferencias entre depreciación contable y fiscal no deberían administrarse únicamente como ajustes de cierre de una sociedad costarricense. En grupos empresariales afectan bases fiscales, impuesto diferido, CAPEX, indicadores de rentabilidad, valoración de activos y resultados consolidados. Utilizar vidas útiles fiscales como política NIIF por conveniencia local puede distorsionar el reporting corporativo. La organización debería mantener un registro de activos que permita distinguir claramente costo e importe en libros NIIF, base fiscal, depreciación fiscal, revaluaciones, deterioros y diferencias temporarias.

    Introducción

    Una de las diferencias más frecuentes entre la contabilidad financiera y la determinación del impuesto sobre las utilidades en Costa Rica se encuentra en propiedad, planta y equipo.

    Una empresa puede depreciar correctamente un activo conforme a IAS 16 – Property, Plant and Equipment y, al mismo tiempo, determinar una depreciación distinta para efectos fiscales.

    Esto no significa necesariamente que exista un error.

    Significa que estamos frente a dos preguntas diferentes:

    NIIF: ¿cómo se consume económicamente el activo?

    Tributación: ¿cuánto permite deducir la legislación fiscal durante el período?

    Esta diferencia debe identificarse, documentarse y conciliarse.

    1. ¿Qué establece IAS 16?

    IAS 16 regula el reconocimiento, medición y depreciación de los activos tangibles mantenidos para utilizarse en la producción o suministro de bienes y servicios, para arrendarlos a terceros o para propósitos administrativos, cuando se espera utilizarlos durante más de un período.

    Un elemento de propiedad, planta y equipo se reconoce cuando:

    • es probable que la entidad obtenga beneficios económicos futuros; y
    • su costo puede medirse de forma fiable.

    La medición inicial se realiza al costo. Entre otros elementos, este puede comprender el precio de adquisición, impuestos no recuperables, costos directamente atribuibles necesarios para llevar el activo a la ubicación y condición requeridas para operar y, cuando corresponda, determinadas obligaciones iniciales de desmantelamiento y restauración.

    2. La vida útil bajo NIIF no es una tabla fiscal

    Este es el primer concepto práctico importante.

    Bajo IAS 16, la vida útil de un activo responde a la expectativa de utilización económica por parte de la entidad.

    Por tanto, la administración debe considerar factores como:

    • utilización esperada;
    • capacidad productiva;
    • desgaste físico;
    • obsolescencia tecnológica;
    • mantenimiento;
    • restricciones contractuales o legales;
    • política de sustitución de activos.

    La vida útil contable no debería seleccionarse simplemente porque coincide con la tabla tributaria.

    Ejemplo

    Una empresa adquiere equipo tecnológico que, debido a su política de renovación, espera utilizar durante 5 años.

    Si esa estimación representa adecuadamente el patrón económico de consumo, la depreciación NIIF debería determinarse sobre esa vida útil, aunque para efectos tributarios el Reglamento establezca un período diferente.

    3. Componentización: una diferencia muy relevante

    IAS 16 requiere depreciar separadamente las partes significativas de un activo cuando tienen costos importantes en relación con el costo total y patrones de consumo diferentes.

    Supongamos una aeronave, una planta industrial o un edificio.

    Un mismo activo puede contener:

    • estructura;
    • techo;
    • ascensores;
    • sistema eléctrico;
    • aire acondicionado;
    • maquinaria especializada.

    Estos componentes pueden tener vidas útiles diferentes.

    Por tanto, bajo NIIF no necesariamente existe:

    “Un edificio = una sola vida útil”.

    Puede existir:

    “Un edificio = varios componentes depreciables independientemente”.

    Esto puede producir diferencias adicionales respecto de la depreciación tributaria.

    4. ¿Qué establece actualmente la legislación tributaria costarricense?

    El artículo 8 inciso f) de la Ley del Impuesto sobre la Renta, Ley N.° 7092, contempla la depreciación de bienes utilizados en la generación de rentas gravables dentro de los gastos deducibles, sujeto a las condiciones legales y reglamentarias correspondientes.

    El Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H, desarrolla esta materia en sus anexos.

    El Anexo N.° 1 establece las reglas generales de depreciación y el Anexo N.° 2 contiene métodos, porcentajes y vidas útiles fiscales para diferentes categorías de activos. El Reglamento vigente permite, como métodos ordinarios:

    • línea recta, y
    • suma de los dígitos de los años.

    La DGT puede autorizar métodos distintos cuando el contribuyente demuestre que los métodos ordinarios no son adecuados por las características, intensidad de utilización u otras condiciones particulares del activo.

    Por tanto, debemos evitar una simplificación frecuente:

    No es completamente correcto afirmar que Costa Rica “prohíbe absolutamente” cualquier otro método fiscal.

    La regla general son línea recta y suma de dígitos, pero el propio Reglamento contempla la posibilidad de autorización de un método diferente.

    5. Base fiscal de la depreciación

    El Reglamento establece como regla que la depreciación fiscal se calcula sobre el costo original del activo.

    Ese costo puede comprender, cuando corresponda:

    • precio de adquisición;
    • transporte;
    • instalación;
    • montaje;
    • otros desembolsos necesarios para poner el bien en condiciones de uso o explotación.

    Este punto presenta similitudes con IAS 16, pero las dos bases no necesariamente serán idénticas.

    ¿Por qué?

    Porque algunos elementos reconocidos como parte del costo bajo NIIF pueden requerir un análisis tributario específico antes de concluir que forman parte de la base fiscal depreciable.

    6. Caso práctico 1: vida útil NIIF diferente de la fiscal

    Supongamos que una sociedad adquiere una máquina por:

    ₡100.000.000

    Para simplificar el ejemplo, asumiremos ausencia de valor residual.

    Tratamiento NIIF

    Después del análisis técnico, la compañía determina que la vida útil económica es:

    5 años

    Depreciación anual por línea recta:

    ₡100.000.000 ÷ 5 = ₡20.000.000

    Tratamiento fiscal

    Supongamos exclusivamente para fines ilustrativos que la categoría correspondiente del Anexo N.° 2 exige una vida útil fiscal de:

    10 años

    Depreciación fiscal anual:

    ₡100.000.000 ÷ 10 = ₡10.000.000

    Diferencia del período

    ConceptoNIIFFiscal
    Costo₡100.000.000₡100.000.000
    Vida útil5 años10 años
    Depreciación anual₡20.000.000₡10.000.000
    Diferencia₡10.000.000

    La contabilidad reconoce un gasto de:

    ₡20 millones.

    Pero para nuestro ejemplo fiscal solamente se permiten:

    ₡10 millones.

    En la conciliación fiscal:

    + ₡10 millones

    deberán incorporarse nuevamente a la utilidad contable para determinar la renta imponible.

    7. ¿Es esa diferencia permanente?

    No necesariamente.

    Este es un punto crucial.

    Si ambos marcos terminan depreciando el costo del mismo activo, pero en períodos diferentes, normalmente estaremos ante una diferencia temporaria.

    En consecuencia, debe analizarse IAS 12 – Income Taxes.

    Después del primer año del ejemplo:

    Importe en libros NIIF

    ₡100 millones – ₡20 millones:

    ₡80.000.000

    Base fiscal

    ₡100 millones – ₡10 millones:

    ₡90.000.000

    Existe una diferencia de:

    ₡10.000.000

    La clasificación y el correspondiente activo o pasivo por impuesto diferido deben determinarse aplicando IAS 12 a las circunstancias concretas de la entidad.

    La clave es que el impuesto diferido no se calcula simplemente tomando cualquier ajuste de la conciliación.

    Debe analizarse:

    importe en libros vs. base fiscal.

    8. ¿Qué ocurre si la empresa no toma la depreciación fiscal?

    Aquí existe un riesgo práctico importante.

    El Anexo N.° 1 del Reglamento establece que, si el contribuyente deja de computar la depreciación correspondiente a un período o utiliza una cuota inferior, no puede trasladar libremente esa depreciación omitida a períodos posteriores, sin perjuicio de la eventual rectificación del período correspondiente dentro de los términos legales.

    Esto significa que una empresa no debería asumir:

    “No tomamos la depreciación este año; la aprovechamos dentro de cinco años”.

    La deducción fiscal tiene reglas temporales propias.

    Por ello, el control del activo fiscal debe efectuarse período por período.

    9. ¿Desde cuándo comienza la depreciación?

    Bajo IAS 16, la depreciación comienza cuando el activo está disponible para su uso, es decir, cuando se encuentra en la ubicación y condiciones necesarias para operar de la manera prevista por la administración.

    Fiscalmente, el Reglamento contiene reglas específicas respecto de la utilización del activo y establece prorrateo cuando el bien es adquirido durante el período fiscal, atendiendo al número de meses en que haya sido utilizado.

    Por ello, la fecha de factura no siempre debería tratarse automáticamente como:

    • fecha de capitalización;
    • fecha de inicio de depreciación NIIF; y
    • fecha de inicio de depreciación fiscal.

    Cada una debe analizarse adecuadamente.

    10. Activos de bajo valor: otra diferencia posible

    El Reglamento contiene una regla particularmente práctica.

    Permite tratar como gasto determinados activos cuyo costo unitario no supere el 25% de un salario base, sujeto a las disposiciones del Anexo N.° 1. También contempla facultades de la DGT para autorizar, en casos calificados y previa solicitud, determinadas situaciones que excedan ese umbral.

    Esto es una regla tributaria.

    No debe confundirse automáticamente con la política de capitalización financiera utilizada bajo NIIF.

    La entidad debe tener:

    política NIIF de capitalización

    y, separadamente:

    tratamiento tributario aplicable.

    11. Mejoras posteriores

    La legislación tributaria vigente admite la depreciación de mejoras permanentes que aumenten la vida útil del activo y establece reglas para distribuir su importe entre los años restantes o los años adicionales de vida útil estimada.

    Bajo IAS 16, un desembolso posterior solamente se incorpora al importe en libros cuando satisface los criterios de reconocimiento.

    Por tanto, debemos distinguir entre:

    Mantenimiento y reparación

    Normalmente gasto cuando se incurre.

    Sustitución significativa de un componente

    Puede requerir capitalización y baja del componente sustituido.

    Mejora que incrementa beneficios económicos

    Puede requerir capitalización.

    Aquí encontramos otra fuente frecuente de diferencias NIIF-fiscales.

    12. Revaluación de activos: NIIF sí, depreciación fiscal adicional no necesariamente

    IAS 16 permite utilizar, como política contable posterior al reconocimiento inicial y sujeto a sus requisitos:

    • modelo del costo, o
    • modelo de revaluación.

    Supongamos:

    Costo histórico:

    ₡500 millones

    Importe en libros antes de revaluación:

    ₡350 millones

    Valor revaluado:

    ₡600 millones

    Desde el punto de vista financiero, si se cumplen los requisitos de IAS 16, la revaluación puede modificar el importe en libros.

    Pero eso no significa que la base fiscal cambie automáticamente a ₡600 millones.

    La Resolución MH-DGT-RES-0015-2026, que entrará en vigor el 1 de enero de 2027, dispone expresamente dentro de su tratamiento de propiedad, planta y equipo que la depreciación originada por revaluaciones no procede como deducción fiscal. La resolución igualmente conserva el costo histórico como referencia tributaria.

    En consecuencia:

    Revaluar contablemente no equivale a revaluar fiscalmente.

    Y precisamente esa diferencia puede producir efectos relevantes bajo IAS 12.

    13. Deterioro bajo IAS 36

    IAS 36 busca evitar que un activo permanezca reconocido por un importe superior a su importe recuperable.

    Cuando existen indicadores de deterioro, la entidad debe evaluar si corresponde reconocer una pérdida.

    Supongamos:

    Importe en libros antes del deterioro:

    ₡200 millones

    Importe recuperable:

    ₡150 millones

    Pérdida contable por deterioro:

    ₡50 millones

    Contablemente, si se cumplen los requisitos de IAS 36:

    Débito: pérdida por deterioro ₡50 millones

    Crédito: deterioro acumulado / activo ₡50 millones

    Pero esto no significa automáticamente:

    “Deducción fiscal = ₡50 millones”.

    La nueva Resolución MH-DGT-RES-0015-2026 establece para propiedad, planta y equipo que las disminuciones asociadas a estimaciones de deterioro no generan por sí mismas la deducción fiscal planteada por el tratamiento contable.

    Por ello:

    Contabilidad: reconocimiento conforme a IAS 36.

    Fiscalidad: ajuste en conciliación cuando el deterioro no resulta deducible.

    IAS 12: evaluación de la diferencia entre importe en libros y base fiscal.

    14. Venta futura del activo

    Aquí aparece una consecuencia que muchas empresas descubren demasiado tarde.

    Cuando existe una diferencia entre:

    • depreciación contable acumulada;
    • depreciación fiscal acumulada;
    • revaluaciones;
    • deterioros;

    el importe en libros NIIF puede ser significativamente distinto de la base fiscal.

    Por tanto, al vender el activo podemos tener:

    Ganancia contable

    Precio de venta – importe en libros NIIF

    y simultáneamente:

    Resultado fiscal

    determinado conforme a las reglas tributarias aplicables y la base fiscal correspondiente.

    Esas dos ganancias no necesariamente serán iguales.

    La Resolución MH-DGT-RES-0015-2026 también establece que, para determinados cálculos fiscales derivados de la enajenación de activos depreciables, las revaluaciones contables y disminuciones derivadas del deterioro no forman parte del cálculo fiscal en los términos contemplados por la resolución.

    15. El terreno merece tratamiento separado

    Un terreno y un edificio no deberían mantenerse como una sola masa depreciable.

    Bajo NIIF:

    • el terreno normalmente no se deprecia;
    • el edificio generalmente sí.

    Para efectos fiscales también debe existir adecuada separación del costo y tratamiento de ambos activos.

    Esta distinción cobra especial importancia cuando:

    • se compra inmueble y terreno por un precio conjunto;
    • existen revaluaciones;
    • se realizan mejoras;
    • se vende posteriormente la propiedad.

    Una asignación inadecuada entre terreno y edificio puede afectar:

    • depreciación;
    • base fiscal;
    • ganancia en venta;
    • impuesto diferido;
    • documentación de soporte.

    16. El registro fiscal de activos no es opcional

    El Anexo N.° 1 del Reglamento establece información que debe mantenerse respecto de los activos depreciables, incluyendo, entre otros datos:

    • fecha de adquisición;
    • descripción;
    • cuota y porcentaje de depreciación;
    • vida útil;
    • número de inventario y ubicación;
    • método utilizado;
    • costo;
    • mejoras;
    • depreciación anual y acumulada;
    • valor en libros.

    Desde una perspectiva moderna, esta información debería integrarse en un subledger de activos fijos que permita producir simultáneamente:

    Libro NIIF

    y

    Libro fiscal

    sin alterar uno para hacer coincidir artificialmente con el otro.

    17. Caso práctico integral

    Consideremos una máquina adquirida por:

    ₡120.000.000

    Vida útil NIIF:

    6 años

    Vida útil fiscal ilustrativa:

    10 años

    Sin valor residual para simplificar.

    Año 1

    Depreciación NIIF:

    ₡20.000.000

    Depreciación fiscal:

    ₡12.000.000

    Ajuste en conciliación:

    +₡8.000.000

    Importe en libros NIIF:

    ₡100.000.000

    Base fiscal:

    ₡108.000.000

    Diferencia:

    ₡8.000.000

    El siguiente paso ya no es tributario.

    Es contable:

    ¿Cuál es el efecto de esta diferencia conforme a IAS 12?

    De esta manera se conecta exactamente la lógica que hemos venido desarrollando en la serie:

    IAS 16 → depreciación contable → legislación fiscal → depreciación fiscal → conciliación → base fiscal → IAS 12.

    18. Matriz práctica recomendada

    Para cada activo material debería existir como mínimo:

    VariableNIIFFiscal
    Costo inicialConforme IAS 16Conforme LISR/RLISR
    Fecha disponible para usoSíVer regla fiscal
    Vida útilEstimación económicaAnexo N.° 2 / autorización
    MétodoPatrón de consumoLínea recta / suma de dígitos u autorizado
    Valor residualEvaluado bajo IAS 16Según tratamiento fiscal aplicable
    ComponentizaciónPuede ser obligatoriaRevisar tratamiento fiscal
    RevaluaciónPermitida bajo condicionesNo eleva automáticamente la base fiscal
    DeterioroIAS 36No asumir deducibilidad
    Depreciación acumuladaLibro NIIFRegistro fiscal
    Valor finalImporte en librosBase fiscal
    Diferencia temporariaIAS 12Conciliación

    19. ¿Qué revisaría la DGT?

    Frente a una fiscalización de depreciaciones, deberían poder demostrarse al menos:

    • propiedad o derecho que sustenta el activo;
    • factura y costo de adquisición;
    • relación con la generación de rentas gravables;
    • fecha de puesta en uso;
    • clasificación del activo;
    • vida útil fiscal utilizada;
    • método de depreciación;
    • porcentaje aplicado;
    • mejoras posteriores;
    • depreciación acumulada;
    • bajas o retiros;
    • conciliación entre depreciación contable y fiscal;
    • autorización de la DGT cuando se haya utilizado un método fiscal especial.

    La ausencia de trazabilidad puede transformar una diferencia perfectamente justificable en una contingencia tributaria.

    20. Control crítico de la posición

    ControlPrincipal riesgo identificadoEvidencia requeridaRiesgo
    Devil’s AdvocateLa vida útil NIIF podría estar diseñada únicamente para manipular resultadosEstudios técnicos y política contableMedio
    Red Team DGTDepreciación fiscal calculada con método o vida útil no autorizadosRegistro fiscal y Anexo N.° 2Alto
    SteelmanDiferencia respaldada por dos libros claramente conciliadosSubledger NIIF-fiscalBajo/Medio
    Assumption ChallengeFecha de puesta en uso incorrectaActas, instalación y operaciónAlto
    Blind SpotNo reconocer impuesto diferidoCálculo de base fiscal IAS 12Medio
    Second-order EffectsError acumulado aparece al vender el activoRoll-forward históricoAlto

    21. Recomendaciones profesionales

    Una empresa debería evitar utilizar una sola columna denominada “valor en libros” para administrar activos materiales.

    Como mínimo debería mantener:

    1. Costo NIIF.
    2. Depreciación NIIF acumulada.
    3. Revaluaciones NIIF, si existen.
    4. Deterioro acumulado.
    5. Importe en libros NIIF.
    6. Costo o base fiscal.
    7. Depreciación fiscal acumulada.
    8. Base fiscal neta.
    9. Diferencia temporaria.
    10. Impuesto diferido.

    Ese control convierte el registro de activos en una herramienta de reporting y gestión tributaria, no simplemente en una tabla de depreciación.

    Conclusión

    La depreciación constituye uno de los mejores ejemplos de por qué:

    NIIF y tributación no deberían forzarse a coincidir.

    IAS 16 busca reflejar el patrón económico de consumo del activo.

    La legislación tributaria costarricense determina el monto y oportunidad de la deducción fiscal.

    Cuando ambos resultados son distintos, la solución técnica consiste en:

    • mantener correctamente la contabilidad NIIF,
    • determinar separadamente la depreciación fiscal,
    • incorporar la diferencia en la conciliación tributaria, y
    • evaluar su efecto bajo IAS 12.

    Por ello, una empresa puede tener perfectamente:

    una vida útil NIIF de 5 años y una vida útil fiscal distinta, siempre que ambas estén correctamente fundamentadas dentro de su respectivo marco normativo.

    El problema no es que sean diferentes.

    El problema aparece cuando la empresa no puede explicar ni documentar por qué son diferentes.

    Fundamento legal y técnico

    Legislación tributaria costarricense vigente al 22 de agosto de 2026

    • Ley del Impuesto sobre la Renta, Ley N.° 7092, artículo 8, particularmente las disposiciones relativas a depreciaciones.
    • Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H, Anexos N.° 1 y N.° 2 sobre depreciación, métodos y vidas útiles. El texto consultado por SINALEVI corresponde a su última versión disponible.
    • Resolución DGT-R-029-2018, vigente durante 2026. SINALEVI señala que será dejada sin efecto con la entrada en vigor de la Resolución MH-DGT-RES-0015-2026.
    • Resolución MH-DGT-RES-0015-2026, publicada el 29 de abril de 2026, con entrada en vigor el 1 de enero de 2027, particularmente su regulación sobre propiedad, planta y equipo.

    Normativa NIIF aplicable

    • IAS 16 – Property, Plant and Equipment, reconocimiento, costo, medición posterior, depreciación y baja.
    • IAS 36 – Impairment of Assets, para la evaluación y reconocimiento del deterioro.
    • IAS 12 – Income Taxes, para el análisis de las diferencias entre importe en libros y base fiscal.
    • Cuando corresponda, IAS 23 – Borrowing Costs, IFRIC 1 y otras normas relacionadas con el costo y obligaciones asociadas al activo.

    Nota profesional: Las vidas útiles y porcentajes utilizados en los casos numéricos de esta publicación son ilustrativos. La vida útil fiscal de cada activo debe verificarse contra la clasificación específica del Anexo N.° 2 del Decreto Ejecutivo N.° 43198-H y cualquier autorización particular aplicable al contribuyente.
  • Tu tarjeta de crédito: qué es el pago mínimo y por qué cuesta más de lo que parece

    Tu tarjeta de crédito: qué es el pago mínimo y por qué cuesta más de lo que parece

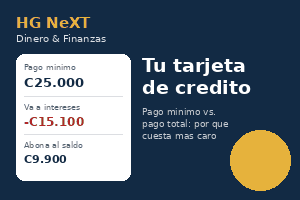
    Te llega el estado de cuenta y ves dos números: el pago mínimo y el pago total. El mínimo es más chiquito, así que parece la opción obvia. El problema es que esa diferencia no desaparece: se convierte en intereses que vas a terminar pagando, mientras la deuda sigue ahí, creciendo con cada compra nueva.

    Pago mínimo y pago total no son la misma decisión

    Si pagás el total antes de la fecha límite, no generás intereses ese mes: usaste la tarjeta como un medio de pago, no como un préstamo. Si pagás el mínimo, la tarjeta cubre intereses, comisiones y una porción pequeña del saldo. Te mantiene al día, pero no te saca de la deuda.

    La fecha de corte y la fecha límite

    Cada tarjeta tiene un ciclo: corta en una fecha (por ejemplo, el día 15) y te da un plazo hasta otra fecha (el día 5 del mes siguiente) para pagar sin costo extra. Ese período se llama período de gracia, y te permite comprar hoy y pagar después sin que te cobren un colón adicional — pero solo si pagás el total. Si pagás el mínimo, el beneficio desaparece y los intereses empiezan a correr sobre lo que quedó pendiente.

    ¿Qué es la TITA?

    En Costa Rica, el indicador que reúne el costo real del crédito — interés más comisiones y cargos — se llama TITA (Tasa de Interés Total Anual). Todo banco o financiera está obligado a mostrártela antes de que firmés, y es el número que deberías comparar entre tarjetas, no solo la tasa de interés “nominal” que suena más bonita en la publicidad.

    El Banco Central fija cada semestre una tasa máxima que las entidades pueden cobrar. Para el primer semestre de 2026, el tope general de créditos quedó en 36,27% anual en colones y 30,39% en dólares — ese es el límite legal, no necesariamente lo que cobra tu tarjeta.

    Un ejemplo con números reales

    Supongamos un saldo pendiente de C500.000 y una tasa mensual cercana al tope legal (unos 3% mensual, ilustrativo):

    Saldo pendienteC500.000
    Interés generado ese mes (~3%)C15.100
    Pago mínimo típicoC25.000
    De ese pago, va a interesesC15.100
    De ese pago, abona al saldo realC9.900

    De cada C25.000 que pagás, más de la mitad se la lleva el interés. Si seguís comprando con la tarjeta mientras solo pagás el mínimo, el saldo no baja — puede hasta subir.

    • Pagá el total cuando puedas: es la única forma de no pagar intereses.
    • Si no podés pagar todo, pagá lo más que puedas — no solo el mínimo.
    • Revisá si tu tarjeta cobra anualidad o membresía.
    • Ojo con los avances de efectivo: casi siempre generan intereses desde el día uno, sin período de gracia.
    • Compará la TITA entre tarjetas, no solo la tasa “nominal”.

    Entender estos números no es un lujo: es lo que te permite usar la tarjeta como herramienta y no como trampa. Si querés revisar tu situación financiera o la de tu negocio, en HG Sertricon podemos ayudarte.

  • Tu primer salario: qué es bruto, qué es neto y a dónde se va lo demás

    Tu primer salario: qué es bruto, qué es neto y a dónde se va lo demás

    Firmaste el contrato, viste el número que te dijeron en la entrevista… y el primer depósito llegó más pequeño. No es un error de la empresa. Así funciona un salario en Costa Rica, y en tres minutos entendés exactamente a dónde se va cada colón.

    Bruto y neto no son lo mismo

    El salario bruto es el número que negociaste: lo que tu puesto vale antes de cualquier descuento. El salario neto es lo que realmente entra a tu cuenta. La diferencia entre los dos no desaparece: se va a dos lugares distintos, y solo uno de ellos es un impuesto.

    La CCSS no es un descuento, es tuyo

    En 2026, a todo trabajador asalariado se le retiene un 10,83% del salario bruto para la Caja Costarricense de Seguro Social. Ese porcentaje se reparte así:

    RubroPorcentajePara qué es
    SEM (Salud)5,50%Seguro de enfermedad y maternidad
    IVM (Pensión)4,33%Tu pensión de invalidez, vejez y muerte
    Banco Popular1,00%Aporte obligatorio de ley

    La CCSS no es plata que se pierde: es tu pensión y tu seguro de salud construyéndose cada mes que trabajás.

    ¿Y el impuesto de renta?

    Este es el que sí es un impuesto, y la buena noticia para casi cualquier primer trabajo: en 2026 solo se retiene si tu salario bruto mensual supera ₡918.000. La mayoría de los primeros empleos en Costa Rica están por debajo de ese monto, así que tu primer salario probablemente no paga renta todavía. Si en algún momento tu salario cruza ese umbral, ahí sí Hacienda empieza a retener un porcentaje sobre el excedente, con tarifas que van del 10% al 25% según el tramo.

    Un ejemplo con números reales

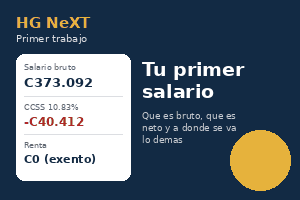
    Tomemos el salario mínimo 2026 para un trabajador no calificado genérico (TONC): ₡373.092,30 al mes.

    Salario bruto₡373.092,30
    (–) CCSS (10,83%)₡40.411,90
    (–) Impuesto de renta₡0 (está bajo el monto exento)
    Salario neto₡332.680,40

    Nada raro pasó. Ese descuento de ₡40 mil es, literalmente, plata tuya que la CCSS está guardando para tu salud de hoy y tu pensión de mañana.

    Lo que sí conviene revisar

    • Que tu patrono te esté reportando ante la CCSS con tu salario real, no uno menor.
    • Si tu contrato menciona deducciones adicionales (asociación solidarista, cooperativa, seguro voluntario), esas son aparte y opcionales.
    • Guardá tu comprobante de pago cada mes: te sirve para cualquier trámite de crédito, alquiler o visa.

    Entender tu primer salario es el primer paso para tomar mejores decisiones de plata. Si tenés dudas sobre tu planilla, tus derechos laborales o cómo se calculan tus deducciones, en HG Sertricon podemos ayudarte a revisarlo.

  • Aplicaciones Prácticas de las NIIF en Costa Rica – Parte 4: De la utilidad contable NIIF a la renta imponible

    Parte 4: De la utilidad contable NIIF a la renta imponible — Cómo construir una conciliación fiscal

    Fecha de actualización: agosto de 2026

    Serie: Aplicaciones prácticas de las NIIF de conformidad con la Dirección General de Tributación de Costa Rica

    Introducción

    A partir de esta publicación entramos en la parte práctica de nuestra serie. Ya establecimos tres principios fundamentales: primero, Costa Rica reconoce las NIIF adoptadas por el Colegio de Contadores Públicos como marco técnico contable; segundo, las NIIF no sustituyen la legislación tributaria; y tercero, cuando el tratamiento contable y el tratamiento fiscal son distintos, la solución no consiste en modificar arbitrariamente la contabilidad.

    La herramienta que conecta ambos marcos es la conciliación fiscal. En términos prácticos, la secuencia es: resultado contable NIIF → ajustes tributarios → renta imponible → impuesto corriente → diferencias temporarias → impuesto diferido. Esta secuencia es fundamental para comprender correctamente la relación entre NIIF y tributación en Costa Rica.

    1. El punto de partida: la utilidad contable

    Una empresa prepara sus estados financieros aplicando el marco contable que corresponda. Ese resultado incluye ingresos y gastos reconocidos conforme a las NIIF, aunque algunos de ellos puedan recibir un tratamiento distinto para efectos fiscales.

    La IAS 12 Income Taxes distingue precisamente entre el resultado contable y la ganancia fiscal. Para efectos de esta norma, la ganancia fiscal corresponde al resultado determinado conforme a las reglas establecidas por la autoridad tributaria, mientras que las diferencias entre los importes contables de activos y pasivos y sus bases fiscales pueden originar diferencias temporarias.

    Utilidad contable no significa automáticamente renta imponible.

    2. ¿Qué exige la legislación costarricense?

    El artículo 7 de la Ley del Impuesto sobre la Renta, Ley N.° 7092, establece que la renta neta resulta de deducir de la renta bruta los costos y gastos útiles, necesarios y pertinentes para producir la utilidad o beneficio, además de otras erogaciones expresamente autorizadas, debidamente respaldadas y registradas en la contabilidad. El artículo 8 desarrolla distintas categorías de gastos deducibles y sus condiciones.

    Por otra parte, el Código de Normas y Procedimientos Tributarios, en su artículo 128, establece la obligación de llevar registros financieros y contables conforme a las normas aplicables y, en su defecto, conforme a las NIIF adoptadas por el Colegio de Contadores Públicos, siempre que no exista oposición con las leyes tributarias. La Resolución MH-DGT-RES-0015-2026 reproduce expresamente este principio.

    Adicionalmente, el artículo 87 del actual Reglamento a la Ley del Impuesto sobre la Renta contempla expresamente, dentro de la documentación correspondiente a estados financieros certificados para efectos tributarios, la conciliación de la utilidad contable del período con la renta líquida gravable.

    3. Entonces, ¿qué es una conciliación fiscal?

    La conciliación fiscal es el documento mediante el cual se explica por qué el resultado determinado conforme a las NIIF no coincide necesariamente con la renta sobre la cual se determina el impuesto. No debería tratarse simplemente de una hoja electrónica preparada al final del período.

    Una conciliación técnicamente sólida debe permitir responder:

    • ¿Cuál fue el resultado contable?
    • ¿Qué partida originó la diferencia fiscal?
    • ¿Cuál es el fundamento legal del ajuste?
    • ¿La diferencia desaparecerá en períodos futuros?
    • ¿Produce impuesto diferido?

    Ese último punto es especialmente importante.

    4. Diferencias permanentes y diferencias temporarias

    Desde una perspectiva práctica, debemos diferenciar dos tipos de ajustes.

    TipoCaracterísticaEjemploEfecto IAS 12
    PermanenteNo se reversará en períodos futurosMulta no deducibleNormalmente no genera impuesto diferido
    TemporariaEl efecto contable y fiscal ocurre en períodos diferentesProvisión no deducible hasta su realizaciónPuede generar activo o pasivo por impuesto diferido

    Esta clasificación es esencial porque un ajuste fiscal no significa necesariamente que exista un error contable.

    5. Caso práctico

    Supongamos que una sociedad costarricense presenta para el período una utilidad contable antes de impuestos de ₡100.000.000. Dentro del resultado encontramos cuatro situaciones.

    A. Multas administrativas

    La empresa reconoció ₡2.000.000. El gasto puede formar parte del resultado contable, pero si resulta no deducible conforme a la legislación tributaria deberá agregarse nuevamente en la conciliación fiscal.

    Ajuste fiscal: +₡2.000.000. Esta diferencia normalmente será permanente.

    B. Provisión por litigio

    Conforme a IAS 37, la empresa reconoció ₡5.000.000. La provisión puede estar correctamente registrada en los estados financieros si cumple los criterios de reconocimiento de la norma. Sin embargo, si para efectos tributarios todavía no se han satisfecho las condiciones legales para su deducción: ajuste fiscal +₡5.000.000.

    Si posteriormente el gasto llega a ser fiscalmente deducible cuando la obligación se materialice, estaríamos ante una diferencia temporaria. Esto puede generar un activo por impuesto diferido conforme a IAS 12, sujeto al cumplimiento de sus requisitos de reconocimiento.

    C. Depreciación

    Depreciación contable conforme a IAS 16: ₡12.000.000. Depreciación fiscal admisible para nuestro ejemplo: ₡9.000.000. Como la contabilidad redujo el resultado en ₡12 millones pero fiscalmente solamente se admiten ₡9 millones: ajuste fiscal +₡3.000.000.

    La diferencia puede ser temporaria si corresponde solamente a diferencias entre los patrones de depreciación contable y fiscal.

    D. Ingreso no sujeto o exento

    Supongamos, únicamente para fines ilustrativos, que dentro de la utilidad contable existen ₡3.000.000 que, después de revisar la naturaleza jurídica de la operación, corresponden a un ingreso que no debe integrarse a la renta imponible del impuesto sobre las utilidades. Ajuste fiscal: –₡3.000.000.

    La conclusión dependerá siempre del fundamento legal concreto del ingreso; no basta con que contablemente se presente separadamente.

    6. Construcción de la conciliación

    La conciliación quedaría:

    ConceptoMonto
    Utilidad contable antes de impuesto₡100.000.000
    (+) Multas no deducibles₡2.000.000
    (+) Provisión no deducible en el período₡5.000.000
    (+) Diferencia de depreciación₡3.000.000
    (–) Ingreso excluido fiscalmente(₡3.000.000)
    Renta imponible ilustrativa₡107.000.000

    Obsérvese que la declaración tributaria no modificó la contabilidad. La empresa continúa mostrando una utilidad contable de ₡100 millones. Para efectos fiscales determina una renta imponible de ₡107 millones. La diferencia se explica mediante la conciliación.

    7. Cálculo del impuesto corriente

    Si para efectos exclusivamente ilustrativos suponemos que esta sociedad se encuentra sujeta a una tarifa del 30%, sin considerar créditos, pagos parciales u otras circunstancias particulares: ₡107.000.000 × 30% = ₡32.100.000. Ese importe corresponde al impuesto corriente ilustrativo.

    IAS 12 establece que el impuesto corriente se reconoce con base en el importe que se espera pagar a la autoridad tributaria utilizando las tasas y legislación aprobadas o sustancialmente aprobadas al cierre del período. La tarifa aplicable en Costa Rica debe verificarse para cada contribuyente, ya que el artículo 15 de la Ley del Impuesto sobre la Renta contempla una tarifa general para personas jurídicas y escalas particulares cuando concurren las condiciones legales correspondientes.

    8. ¿Dónde aparece el impuesto diferido?

    Aquí comienza una diferencia fundamental entre preparar una declaración tributaria y preparar estados financieros bajo NIIF. La declaración se concentra en cuánto impuesto corresponde pagar por el período. IAS 12 también pregunta qué consecuencias tributarias futuras están incorporadas en los activos y pasivos registrados hoy.

    Por ejemplo, si los ₡5 millones correspondientes a la provisión no son deducibles actualmente pero serán deducibles cuando se paguen, puede existir una diferencia temporaria deducible. Si se cumplen los requisitos de reconocimiento de IAS 12 y utilizamos, exclusivamente para ilustrar el mecanismo, una tasa del 30%: ₡5.000.000 × 30% = ₡1.500.000, podría originarse un activo por impuesto diferido de ₡1.500.000.

    La diferencia de depreciación también debe analizarse comparando el importe en libros del activo con su base fiscal, no simplemente multiplicando cualquier ajuste de la conciliación por la tasa. Este detalle es crucial.

    No todo ajuste de conciliación fiscal genera impuesto diferido.

    IAS 12 se basa principalmente en diferencias temporarias entre importes en libros y bases fiscales.

    9. El error frecuente: convertir la contabilidad en contabilidad fiscal

    Supongamos que la depreciación contable bajo IAS 16 es ₡12 millones y la fiscal es ₡9 millones. Una práctica incorrecta sería modificar la depreciación de los estados financieros a ₡9 millones únicamente para que coincida con la declaración tributaria. Eso eliminaría artificialmente la diferencia.

    La metodología correcta es: contabilidad NIIF ₡12 millones, deducción fiscal ₡9 millones, ajuste conciliatorio ₡3 millones, con el análisis de IAS 12 comparando importe en libros y base fiscal. La legislación tributaria determina el impuesto. La NIIF determina la información financiera. La conciliación explica la diferencia.

    10. ¿Qué debe contener un buen papel de trabajo?

    Para cada ajuste material recomendamos mantener una matriz que identifique la cuenta contable, saldo NIIF, naturaleza de la diferencia, monto del ajuste tributario, base legal, clasificación como permanente o temporaria, base fiscal relacionada, efecto de IAS 12, soporte documental y responsable de la revisión.

    De esta manera puede reconstruirse la siguiente trazabilidad: documento → asiento → mayor → estado financiero → ajuste fiscal → declaración → impuesto corriente → impuesto diferido. Ese nivel de trazabilidad fortalece significativamente la posición del contribuyente ante una eventual fiscalización.

    11. Lo que revisaría la DGT

    Desde una perspectiva de control tributario, una diferencia entre la utilidad contable y la renta imponible debería poder explicarse documentalmente. El artículo 7 de la Ley 7092 exige que los costos y gastos deducibles estén debidamente respaldados y registrados en la contabilidad.

    Por ello, no basta con que la conciliación indique “gastos no deducibles: ₡15 millones”. La empresa debería poder demostrar cuáles cuentas integran esos ₡15 millones, cuál es el documento que respalda cada operación, por qué se efectuó el ajuste y cuál disposición tributaria sustenta la conclusión.

    12. ¿Qué cambiará a partir de 2027?

    Al 7 de agosto de 2026, continúa vigente la Resolución DGT-R-029-2018. SINALEVI señala expresamente que será dejada sin efecto cuando entre a regir la Resolución MH-DGT-RES-0015-2026, el 1 de enero de 2027.

    La nueva resolución fortalece el énfasis sobre la relación entre NIIF, normativa tributaria y conciliación fiscal. El Ministerio de Hacienda confirmó oficialmente que su entrada en vigor será el 1 de enero de 2027. Por esa razón, 2026 debería utilizarse como período de preparación.

    13. Aplicación práctica para las empresas

    La recomendación es que la conciliación fiscal deje de prepararse como un ejercicio aislado al momento de presentar la declaración y se convierta en un proceso de cierre. Cada mes o trimestre deberían identificarse las partidas con diferencias fiscales relevantes, actualizarse las bases fiscales de activos y pasivos, evaluarse IAS 12 y conservarse la documentación que soporte las posiciones adoptadas.

    De esta manera, al cierre anual la compañía no tiene que reconstruir doce meses de diferencias.

    Control crítico de la posición

    ControlHallazgo principalEvidencia necesariaRiesgo
    Devil’s AdvocateUn gasto reconocido bajo NIIF puede incumplir requisitos fiscalesLey, reglamento y comprobantesMedio
    Red Team DGTAjustes globales sin detalle pueden carecer de trazabilidadMayor contable y papeles de trabajoAlto
    SteelmanUna conciliación detallada permite defender la diferencia NIIF-fiscalMatriz normativa y documentalBajo/Medio
    Assumption ChallengeNo toda diferencia fiscal es temporariaBase contable y base fiscalAlto
    Blind SpotPuede omitirse impuesto diferidoCálculo IAS 12Medio
    Second-order EffectsLos errores pueden trasladarse a años siguientesRoll-forward de diferenciasAlto

    Conclusión

    La conciliación fiscal es probablemente una de las herramientas más importantes para aplicar correctamente las NIIF en un entorno tributario costarricense. Su objetivo no es obligar a que la contabilidad coincida con la declaración. Es justamente lo contrario:

    Su función es demostrar, de manera documentada, por qué el resultado contable NIIF y la renta imponible son diferentes.

    Una empresa técnicamente preparada debería ser capaz de explicar cada diferencia mediante cuatro elementos: tratamiento contable, fundamento NIIF, tratamiento tributario y fundamento legal. Y cuando esa diferencia tenga efectos fiscales futuros, IAS 12 completa el análisis.

    De esta manera pasamos de una simple declaración tributaria a un verdadero modelo integrado de reporting financiero, cumplimiento fiscal y gestión del riesgo tributario.

    Fundamento legal y técnico

    Costa Rica: Código de Normas y Procedimientos Tributarios, Ley N.° 4755, especialmente artículo 128; Ley del Impuesto sobre la Renta, Ley N.° 7092, especialmente artículos 7, 8 y 15; Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H; Resolución DGT-R-029-2018, vigente durante 2026; y Resolución MH-DGT-RES-0015-2026, con entrada en vigor el 1 de enero de 2027.

    NIIF: IAS 12 Income Taxes, IAS 37 Provisions, Contingent Liabilities and Contingent Assets, IAS 16 Property, Plant and Equipment y las demás normas específicas aplicables a cada transacción. IAS 12 resulta especialmente relevante para distinguir impuesto corriente, base fiscal y diferencias temporarias.

    Nota profesional: Los importes y tratamientos del caso anterior son ilustrativos. La deducibilidad, gravabilidad, tarifa y reconocimiento de impuesto diferido deben determinarse atendiendo a las circunstancias particulares de cada contribuyente.

  • Hacienda pone en consulta pública la identificación de contadores y asesores fiscales en las declaraciones de IVA y Renta

    La Dirección General de Tributación (DGT) del Ministerio de Hacienda sometió a consulta pública dos proyectos de resolución que obligarían a incluir los datos identificativos de contadores y asesores fiscales en las declaraciones del Impuesto al Valor Agregado (IVA) y del Impuesto sobre las Utilidades. La medida se conoció el 13 de agosto de 2026 y forma parte de la Estrategia Nacional contra el Contrabando y la Evasión que lidera Hacienda.

    ¿Qué se propone?

    Los proyectos plantean modificar los anexos de dos resoluciones vigentes: la N.° MH-DGT-RES-0033-2025 (IVA) y la N.° MH-DGT-RES-0020-2025 (Renta). En ambos formularios se agregaría una nueva sección para consignar el nombre, número de identificación y carné de agremiado del profesional que participe en la elaboración de la declaración.

    El viceministro de Ingresos, Víctor Julio Carvajal, explicó que la medida busca dar trazabilidad al trabajo de contadores y asesores fiscales y permitir un mayor control sobre sus actuaciones y las de sus clientes. Según el director general de Tributación, Miguel Ángel Solís, la identificación permitiría establecer una responsabilidad compartida entre el obligado tributario y el profesional que interviene en la declaración.

    La postura del Colegio de Contadores Públicos

    El Colegio de Contadores Públicos de Costa Rica respaldó el objetivo de fortalecer la fiscalización, pero pidió precisar el alcance de la figura del “preparador” antes de implementarla. El gremio señaló que actualmente no existe una reserva de actividad que limite la elaboración de declaraciones tributarias exclusivamente a contadores públicos o economistas, y que en la práctica pueden intervenir varias personas en distintos niveles de revisión y aprobación de una misma declaración.

    El presidente del Colegio, Francisco Ovares, planteó que identificar al profesional “no debería convertirse automáticamente en una atribución de responsabilidad” por el contenido de la declaración, y pidió distinguir entre quien brinda una recomendación técnica, quien toma la decisión y quien tiene la obligación legal ante la Administración Tributaria. El gremio también citó los artículos 81 y 81 bis del Código de Normas y Procedimientos Tributarios, que regulan las infracciones materiales y la responsabilidad de terceros, respectivamente.

    Implicaciones prácticas

    • Si la propuesta se formaliza, los formularios de IVA y Renta incluirán una sección para identificar al profesional que preparó la declaración.
    • Las empresas y despachos deberán definir internamente, para cada declaración, quién queda registrado como “preparador”, especialmente en estructuras con varios niveles de revisión.
    • El régimen de autoliquidación se mantiene: quien firma bajo fe de juramento sigue siendo el representante legal o contribuyente responsable, aunque el gremio contable pide que esto quede explícito en el texto final.

    Plazo para presentar observaciones

    La consulta pública está abierta hasta el 26 de agosto de 2026. Las observaciones por escrito pueden enviarse al correo dntt@hacienda.go.cr. Una vez cerrado el período, Hacienda continuará con el trámite para formalizar y publicar las resoluciones definitivas.

    En HG Sertricon damos seguimiento a estos proyectos de resolución y a su eventual publicación en La Gaceta. Si tiene dudas sobre cómo esta propuesta podría afectar los procesos internos de su empresa o despacho, contáctenos.

  • Nueva tasa de interés tributario y aduanero: 8,41% desde el 1° de julio de 2026

    Mediante la Resolución MH-DGH-RES-0033-2026/MH-DGA-RES-0897-2026, la Dirección General de Hacienda y la Dirección General de Aduanas del Ministerio de Hacienda fijaron una nueva tasa de interés tributario y aduanero de 8,41% anual, vigente desde el 1° de julio de 2026. A continuación explicamos qué cubre esta tasa, a quién afecta y qué deben revisar las empresas.

    ¿Qué establece la resolución?

    La resolución, firmada el 5 de junio de 2026, fija en 8,41% anual la tasa de interés a cargo del contribuyente y, en los supuestos previstos por la ley, a cargo de la Administración Tributaria. Esta tasa sustituye la de 8,52% que había sido establecida mediante la Resolución MH-DGH-RES-0063-2025/MH-DGA-RES-1766-2025. Conforme al artículo 2 de la nueva resolución, la misma tasa aplica también a los pagos de obligaciones tributarias aduaneras realizados con posterioridad al hecho generador, así como a los cobros indebidos de tributos.

    ¿A quién afecta?

    • Contribuyentes que presenten y paguen sus obligaciones tributarias después del plazo de vencimiento.
    • Empresas o personas con deudas tributarias determinadas mediante una rectificación o fiscalización.
    • Importadores y otros obligados con pagos aduaneros tardíos.
    • La Administración Tributaria, cuando corresponda reconocer intereses a favor del contribuyente conforme a la ley.

    Fundamento legal y vigencia

    La tasa se establece con base en los artículos 57 y 58 del Código de Normas y Procedimientos Tributarios y el artículo 61 de la Ley General de Aduanas, y se calcula tomando como referencia la tasa básica pasiva del Banco Central y el promedio simple de las tasas activas de los bancos estatales. Según el artículo 6 de la resolución, la nueva tasa rige a partir del 1° de julio de 2026.

    Implicaciones prácticas para las empresas

    • Mantenga actualizado el calendario de declaraciones y pagos para evitar atrasos.
    • Recuerde que el interés no sustituye ni elimina las sanciones que puedan proceder por incumplimientos formales o materiales; ambos conceptos pueden concurrir.
    • Si tiene deudas determinadas por fiscalización o rectificaciones pendientes, recalcule el interés aplicable a partir del 1° de julio de 2026 con la nueva tasa de 8,41%.
    • Para operaciones aduaneras, considere el mismo ajuste en pagos realizados fuera de plazo.

    En HG Sertricon damos seguimiento constante a los cambios normativos del Ministerio de Hacienda. Si tiene dudas sobre cómo esta actualización afecta a su empresa, contáctenos.

    Fuente: Resolución MH-DGH-RES-0033-2026/MH-DGA-RES-0897-2026, Dirección General de Hacienda y Dirección General de Aduanas, Ministerio de Hacienda de Costa Rica, 5 de junio de 2026.

  • Nacionalización de bienes adquiridos localmente por empresas de Zona Franca en Costa Rica

    Las empresas acogidas al Régimen de Zona Franca pueden adquirir determinados bienes en el mercado local utilizando las exoneraciones previstas por la Ley N.° 7210 y su normativa reglamentaria. Sin embargo, el beneficio fiscal no significa que esos bienes puedan posteriormente destinarse libremente al mercado nacional sin revisar sus consecuencias tributarias.

    Cuando un bien adquirido localmente con exoneración deja de estar afecto al régimen o se pretende disponer de él en condiciones que implican su incorporación al mercado nacional, puede ser necesario liquidar los impuestos que originalmente no fueron pagados.

    Este proceso suele denominarse, en la práctica, nacionalización de bienes adquiridos localmente.

    ¿Por qué existe este procedimiento?

    El Régimen de Zona Franca permite que sus beneficiarios adquieran determinados bienes y servicios bajo condiciones fiscales especiales. La Ley N.° 7210 reconoce importantes exenciones para los bienes necesarios para la operación de las empresas acogidas al régimen, mientras que su Reglamento regula las compras realizadas en el mercado local. Fuente: Procuraduría General de la República.

    El punto fundamental es que la exoneración está asociada al destino autorizado del bien.

    Por ello, cuando ese destino cambia, no debería asumirse que la exoneración original se mantiene automáticamente.

    El propio Reglamento de la Ley de Régimen de Zonas Francas establece que el uso indebido de materias, mercancías o servicios exentos permite al Ministerio de Hacienda proceder a la liquidación de los tributos dejados de pagar, además de ejercer las demás acciones previstas por el ordenamiento jurídico. Fuente: Procuraduría General de la República.

    No toda compra local requiere una nacionalización

    Este es probablemente el punto más importante.

    Antes de iniciar cualquier trámite debe determinarse cómo fue adquirido el bien y qué se pretende hacer con él.

    No es equivalente:

    • Vender un activo en Costa Rica.
    • Transferirlo a otra empresa beneficiaria del Régimen.
    • Exportarlo.
    • Destruirlo.
    • Devolverlo a un proveedor.
    • Retirar inventario.
    • Disponer de un activo totalmente depreciado.
    • O disponer de un bien que originalmente fue comprado pagando todos los impuestos.

    Por ejemplo, si el bien fue adquirido localmente sin utilizar una exoneración, en principio no existirían impuestos originalmente exonerados que deban ser posteriormente liquidados por esa compra.

    Por ello, la primera pregunta no debería ser “¿cómo nacionalizamos el activo?”, sino:

    ¿Este bien fue realmente adquirido utilizando un beneficio fiscal y cuál es el tratamiento jurídico aplicable a la forma en que ahora queremos disponer de él?

    Esa distinción evita liquidaciones innecesarias y, al mismo tiempo, reduce el riesgo de disponer incorrectamente de bienes que permanecen sometidos al régimen.

    ¿Qué debe revisarse antes de presentar la solicitud?

    Una revisión adecuada debería reconstruir al menos cuatro elementos.

    • Origen del bien. Debe identificarse la factura original, proveedor, fecha de adquisición y mecanismo utilizado para aplicar la exoneración.
    • Beneficio fiscal recibido. Debe determinarse qué impuesto o impuestos dejaron de pagarse originalmente.
    • Situación actual. Debe establecerse si el bien continúa en inventario, permanece como activo fijo, fue depreciado, se encuentra dañado, será vendido, transferido, destruido o destinado a otro uso.
    • Destino propuesto. La consecuencia tributaria puede variar sustancialmente dependiendo de lo que ocurrirá con el bien.

    Esta reconstrucción documental es especialmente importante porque las empresas de Zona Franca tienen obligaciones específicas de control sobre los bienes que disfrutan de exenciones. El artículo 19 de la Ley N.° 7210 exige mantener registros de las operaciones relativas a dichos bienes y permitir su fiscalización por las autoridades competentes. Fuente: Procuraduría General de la República.

    ¿Cómo se tramita actualmente?

    De acuerdo con la información divulgada por PROCOMER y con la normativa vigente de la Dirección General de Tributación, la gestión se realiza actualmente mediante la Oficina Virtual del Sistema de Administración Tributaria TRIBU-CR.

    El trámite corresponde a la:

    “Solicitud para la verificación de liquidación de impuestos exonerados en compras locales”.

    La Resolución N.° MH-DGT-RES-0018-2025, emitida por la Dirección General de Tributación, estableció los lineamientos para la presentación de solicitudes, peticiones y consultas tributarias mediante TRIBU-CR y sustituyó el esquema anterior basado en TRAVI. La resolución entró en vigor con la implementación de TRIBU-CR en octubre de 2025. Fuente: Procuraduría General de la República.

    Esto es relevante porque todavía existen documentos y referencias históricas que mencionan TRAVI. Para trámites actuales debe verificarse el canal vigente y no utilizar automáticamente instrucciones anteriores.

    ¿Qué hace Hacienda en este procedimiento?

    El trámite no debería entenderse como una simple autorización para retirar un activo.

    Su finalidad es permitir a la Administración Tributaria verificar la liquidación de los impuestos que fueron originalmente exonerados, cuando corresponda.

    Por ello, dependiendo del caso, Hacienda puede requerir documentación que permita comprobar:

    • La adquisición original.
    • La exoneración aplicada.
    • La identificación del bien.
    • El impuesto originalmente no pagado.
    • La base utilizada para efectuar la liquidación.
    • El destino que tendrá el activo.
    • Y cualquier otro elemento necesario para validar el cálculo.

    La documentación debería prepararse antes de presentar la solicitud, y no reconstruirse únicamente después de una prevención de la Administración.

    ¿Un activo depreciado deja de generar impuestos por nacionalización?

    No necesariamente.

    Uno de los errores más frecuentes es asumir que un activo completamente depreciado en la contabilidad puede retirarse del régimen sin consecuencias tributarias.

    La depreciación contable y la determinación de los impuestos vinculados con una exoneración responden a reglas diferentes.

    Advertencia importante

    Que el valor en libros sea cero no permite concluir, por sí solo, que el monto de impuestos por liquidar también sea cero.

    Debe analizarse la norma aplicable al bien, el beneficio originalmente utilizado y la metodología que corresponda para determinar la obligación tributaria.

    ¿Qué ocurre si el bien se vende en Costa Rica?

    Aquí debe distinguirse entre dos situaciones que frecuentemente se confunden.

    Una cosa es la venta al mercado local de mercancías provenientes directamente del Régimen de Zona Franca, situación para la cual existen procedimientos aduaneros específicos.

    Otra distinta es la disposición de un bien que originalmente fue comprado localmente con exoneración.

    El Reglamento establece que las ventas de bienes desde Zona Franca al territorio aduanero nacional se encuentran sujetas a los tributos y procedimientos propios de una importación y, cuando corresponda, requieren declaraciones aduaneras de salida del régimen y de importación definitiva. Fuente: Procuraduría General de la República.

    Sin embargo, esa regla no debe trasladarse automáticamente a todas las compras locales exoneradas. La ruta correcta depende del origen del bien y de la operación que se pretende realizar.

    Seis preguntas que recomendamos contestar antes de nacionalizar

    Desde una perspectiva de control tributario y de Zona Franca, antes de presentar una solicitud conviene responder:

    1. ¿El bien fue realmente adquirido con exoneración?
    2. ¿Qué impuesto o impuestos fueron exonerados?
    3. ¿El bien está correctamente identificado en los registros de Zona Franca y en la contabilidad?
    4. ¿Qué se pretende hacer exactamente con él?
    5. ¿Existe un procedimiento alternativo aplicable —exportación, transferencia, destrucción u otro— en lugar de nacionalización?
    6. ¿La liquidación preparada puede reconciliarse con la factura original, los registros contables y los controles del régimen?

    Si alguna de estas respuestas no está clara, resulta prudente resolverla antes de presentar el trámite.

    Riesgos que suelen pasar inadvertidos

    El riesgo de una nacionalización incorrecta no se limita al monto del impuesto.

    También puede generar inconsistencias entre:

    Contabilidad ↔ auxiliar de activos ↔ inventarios ↔ control de bienes exonerados ↔ PROCOMER ↔ Administración Tributaria.

    Esa falta de consistencia puede aparecer posteriormente en una auditoría fiscal, una revisión de PROCOMER, una auditoría financiera o incluso en un proceso de due diligence.

    Por ello, el expediente debería conservar no solamente la solicitud presentada a Hacienda, sino también la documentación que explica por qué se concluyó que ese era el procedimiento correcto.

    Un control sencillo puede evitar una contingencia futura

    Una buena práctica es mantener un registro específico para los bienes adquiridos bajo exoneración que permita identificar, como mínimo, los siguientes campos:

    Fecha de compraProveedorFacturaDescripciónN.° de activo o serieImpuesto exoneradoUbicaciónEstado actualDestino finalDocumento de liquidación

    Esto facilita significativamente cualquier proceso posterior de disposición, nacionalización, destrucción o transferencia.

    También permite demostrar que la empresa mantiene el control exigido sobre los bienes beneficiados por el régimen.

    Conclusión

    La nacionalización de bienes comprados localmente por una empresa de Zona Franca no debería verse como un simple trámite administrativo.

    El procedimiento comienza mucho antes de ingresar a TRIBU-CR.

    Primero debe confirmarse que el bien fue efectivamente adquirido utilizando una exoneración, determinarse exactamente cuál fue el beneficio fiscal recibido y establecerse cuál será su nuevo destino.

    Solo después debería prepararse la liquidación correspondiente y presentar ante la Dirección General de Tributación la Solicitud para la verificación de liquidación de impuestos exonerados en compras locales, siguiendo los procedimientos vigentes en TRIBU-CR. Fuente: Procuraduría General de la República.

    La mejor práctica es mantener una trazabilidad completa entre la factura original, la exoneración, el registro del bien, la contabilidad y su disposición final.

    En Zona Franca, la trazabilidad no termina cuando se adquiere el activo: termina cuando puede demostrarse correctamente cuál fue su destino final y cuál fue el tratamiento tributario aplicado.

    Fuentes principales

    La publicación se fundamenta principalmente en la Ley de Régimen de Zonas Francas N.° 7210, su Reglamento, la normativa de la Dirección General de Tributación relacionada con TRIBU-CR y la Resolución N.° MH-DGT-RES-0018-2025.

    Aviso profesional: Esta publicación es de carácter general y no sustituye el análisis legal, contable y tributario de las circunstancias particulares de cada contribuyente.

    En HG Sertricon damos seguimiento constante a la normativa aplicable al Régimen de Zona Franca en Costa Rica. Si tiene dudas sobre cómo aplicar estos criterios en su empresa, contáctenos.

    English version here · Versione italiana qui.

  • Aplicaciones Prácticas de las NIIF en Costa Rica – Parte 3

    Parte 3: ¿Qué ha establecido realmente la DGT sobre la aplicación de las NIIF?

    Fecha de actualización: 3 de agosto de 2026

    Serie: Aplicaciones prácticas de las NIIF de conformidad con la Dirección General de Tributación de Costa Rica

    Introducción

    La relación entre las Normas Internacionales de Información Financiera y la legislación tributaria costarricense ha experimentado un cambio relevante durante 2026.

    El 29 de abril de 2026 se publicó la Resolución MH-DGT-RES-0015-2026, denominada Criterios interpretativos sobre la aplicación de las Normas Internacionales de Información Financiera respecto a la normativa tributaria. Sin embargo, esta resolución entrará en vigor el 1 de enero de 2027.

    Por tanto, al momento de esta publicación deben diferenciarse claramente dos momentos:

    PeríodoMarco interpretativo
    Hasta el 31 de diciembre de 2026Normativa tributaria vigente y Resolución DGT-R-029-2018
    Desde el 1 de enero de 2027Resolución MH-DGT-RES-0015-2026

    Esta distinción es fundamental. La nueva resolución ya fue publicada, pero todavía se encuentra en un período de preparación e implementación.

    1. ¿Cuál es el fundamento legal para utilizar las NIIF?

    El artículo 128 del Código de Normas y Procedimientos Tributarios, Ley N.° 4755, establece la obligación de llevar registros financieros y contables conforme a las normas reglamentarias o, en su defecto, de acuerdo con las NIIF adoptadas por el Colegio de Contadores Públicos de Costa Rica.

    La regla contiene una limitación esencial:

    Las NIIF se aplican siempre que no se opongan a las leyes tributarias; cuando exista conflicto, para fines impositivos prevalece la normativa tributaria.

    Por su parte, el artículo 86 del Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H, dispone que el sistema contable del contribuyente debe ajustarse a las NIIF aprobadas y adoptadas por el Colegio de Contadores Públicos de Costa Rica.

    En consecuencia, las NIIF no son una referencia opcional o meramente académica. Constituyen la base técnica del sistema contable, aunque sus efectos fiscales deben determinarse conforme a la ley tributaria.

    2. Las NIIF adoptadas en Costa Rica

    El Colegio de Contadores Públicos de Costa Rica ratificó mediante la Circular N.° 06-2022-R la adopción plena de las NIIF y sus interpretaciones como principios de contabilidad generalmente aceptados en el país.

    La adopción incluye:

    • Normas Internacionales de Información Financiera.
    • Normas Internacionales de Contabilidad.
    • Interpretaciones IFRIC y SIC aplicables.
    • Modificaciones y actualizaciones emitidas por el IASB y adoptadas por el Colegio.

    Asimismo, el Colegio adoptó la NIIF para las PYMES mediante la Circular N.° 21-2018.

    Esto significa que una entidad no debería seleccionar libremente prácticas contables de distintos marcos. Debe identificar correctamente si prepara sus estados financieros bajo:

    • NIIF plenas, o
    • NIIF para las PYMES.

    La selección debe aplicarse de forma integral y consistente.

    3. ¿Qué cambia con la Resolución MH-DGT-RES-0015-2026?

    La nueva resolución actualiza los criterios contenidos en la Resolución DGT-R-029-2018 y establece reglas más detalladas sobre la interacción entre la contabilidad NIIF y el tratamiento fiscal.

    De acuerdo con el comunicado oficial del Ministerio de Hacienda:

    • Los grandes contribuyentes deberán llevar su contabilidad y presentar estados financieros bajo NIIF plenas.
    • Los contribuyentes del régimen general podrán utilizar NIIF plenas o NIIF para las PYMES, según sus necesidades o las disposiciones de sus entes rectores.
    • La resolución no aplica a quienes estén inscritos en el Régimen de Tributación Simplificada ni en el Régimen Especial Agropecuario.
    • Tampoco desarrolla interpretaciones relativas a NIIF del sector público ni a IFRS S1 e IFRS S2.
    • Su vigencia iniciará el 1 de enero de 2027.

    Advertencia importante

    Que un contribuyente pueda utilizar NIIF para las PYMES no significa que cualquier empresa pequeña o mediana califique automáticamente para ese marco. La elegibilidad debe evaluarse conforme al concepto de obligación pública de rendir cuentas establecido en la propia NIIF para las PYMES y a las disposiciones regulatorias correspondientes.

    4. ¿La DGT acepta los estados financieros bajo NIIF?

    La respuesta es sí, pero con una condición esencial: debe elaborarse la conciliación fiscal.

    La nueva resolución indica que la Administración Tributaria reconoce la información presentada en los estados financieros con base en NIIF, pero exige que el obligado tributario realice los ajustes correspondientes conforme al Reglamento a la Ley del Impuesto sobre la Renta.

    Por tanto, el proceso correcto es:

    1. Resultado contable conforme a NIIF.
    2. Identificación de diferencias fiscales.
    3. Conciliación fiscal.
    4. Determinación de la renta imponible.
    5. Análisis de impuesto diferido conforme a IAS 12.

    La resolución también requiere conservar los documentos físicos y electrónicos que respalden los ajustes efectuados en la conciliación fiscal.

    5. Tres niveles que no deben confundirse

    En la práctica profesional deben mantenerse separados los siguientes niveles:

    NivelFinalidadMarco aplicable
    Contabilidad financieraRepresentar la situación y desempeño de la entidadNIIF plenas o NIIF para las PYMES
    Determinación tributariaCalcular la obligación fiscalLeyes, reglamentos y resoluciones tributarias
    Impuesto diferidoReflejar los efectos futuros de diferencias temporariasIAS 12 o Sección 29 de NIIF para las PYMES

    Una diferencia entre la contabilidad y la declaración tributaria no representa necesariamente un error.

    El error surge cuando:

    • Se modifica indebidamente la contabilidad NIIF para hacerla coincidir con la base fiscal.
    • Se presenta la utilidad contable como renta imponible sin conciliación.
    • Se omite reconocer el impuesto diferido correspondiente.
    • No se conserva documentación que sustente los ajustes fiscales.

    6. Principales materias reguladas por la nueva resolución

    La Resolución MH-DGT-RES-0015-2026 desarrolla criterios para diversas áreas contables y fiscales, entre ellas:

    MateriaNorma NIIF relacionadaAspecto fiscal relevante
    Presentación de estados financierosIAS 1, IFRS 10 e IFRS 18 cuando resulte vigenteConciliación entre resultado contable y fiscal
    Inversiones e instrumentos financierosIAS 32 e IFRS 9Realización de ganancias y pérdidas, soporte documental
    InventariosIAS 2Métodos fiscales de valoración, faltantes y destrucciones
    Propiedad, planta y equipoIAS 16 e IAS 36Costo fiscal, depreciación, revaluaciones y deterioros
    Construcción e ingresosIFRS 15Momento de reconocimiento fiscal
    Activos biológicosIAS 41Diferencias entre valor razonable y base fiscal
    IntangiblesIAS 38Capitalización, amortización y deducibilidad
    Propiedades de inversiónIAS 40Valor razonable frente a costo fiscal
    Combinaciones de negociosIFRS 3Plusvalía, activos identificables y financiamiento
    ArrendamientosIFRS 16Derecho de uso frente a deducibilidad fiscal
    ProvisionesIAS 37Reconocimiento contable frente a realización fiscal
    Impuesto a las gananciasIAS 12Diferencias temporarias e impuesto diferido

    La resolución no sustituye las NIIF ni modifica formalmente sus requisitos. Su función declarada consiste en interpretar cómo se traducen determinados tratamientos contables a la base tributaria.

    7. Ejemplo práctico: propiedad, planta y equipo

    Supongamos que una empresa adquiere una maquinaria por ₡120 millones.

    Tratamiento contable

    Conforme a IAS 16, el costo puede incluir:

    • Precio de adquisición.
    • Impuestos no recuperables.
    • Transporte e instalación.
    • Pruebas necesarias.
    • Otros costos directamente atribuibles.
    • Estimación inicial de desmantelamiento, cuando corresponda.

    Posteriormente, la empresa podría utilizar el modelo del costo o, si cumple todos los requisitos, el modelo de revaluación.

    Tratamiento fiscal

    La base fiscal se determina conforme a la Ley y al Reglamento del Impuesto sobre la Renta. La depreciación deducible debe ajustarse a los métodos, vidas útiles, requisitos y autorizaciones tributarias aplicables.

    Una revaluación registrada conforme a IAS 16:

    • Puede ser válida para efectos financieros.
    • No aumenta automáticamente la base fiscal.
    • No genera depreciación fiscal adicional por sí sola.

    El deterioro reconocido bajo IAS 36 tampoco es necesariamente deducible en el momento de su reconocimiento contable.

    Resultado

    La entidad deberá mantener al menos:

    • Costo contable.
    • Importe en libros bajo NIIF.
    • Base fiscal.
    • Depreciación contable.
    • Depreciación fiscal.
    • Diferencia temporaria.
    • Impuesto diferido correspondiente.

    La propuesta que antecedió a la resolución señala expresamente que las revaluaciones y los deterioros contables no producen automáticamente una deducción tributaria.

    8. ¿Puede una resolución de la DGT modificar la ley?

    No.

    El artículo 99 del Código Tributario faculta a la Administración Tributaria para dictar normas generales dirigidas a la correcta aplicación de las leyes tributarias, pero dentro de los límites establecidos por las disposiciones legales y reglamentarias.

    La propia fundamentación de la resolución señala que sus criterios:

    • Desarrollan e interpretan normas legales y reglamentarias.
    • No deberían sustituirlas.
    • No deberían modificarlas.

    Por ello, si un criterio administrativo pareciera crear un nuevo hecho generador, restringir una deducción reconocida por ley o imponer una condición sin suficiente fundamento legal, deberá evaluarse a la luz de:

    • Principio de legalidad.
    • Reserva de ley.
    • Jerarquía normativa.
    • Capacidad contributiva.
    • Razonabilidad.
    • Derecho de defensa.

    Este punto debe analizarse caso por caso. Una resolución general de la DGT es relevante y obligatoria para la actuación administrativa, pero no posee el mismo rango que una ley aprobada por la Asamblea Legislativa.

    9. Implicaciones para los cierres de 2026 y 2027

    Aunque la Resolución MH-DGT-RES-0015-2026 entrará en vigor en 2027, las empresas no deberían esperar hasta esa fecha para prepararse.

    Durante 2026 conviene realizar:

    Diagnóstico del marco contable

    Confirmar si la entidad aplica:

    • NIIF plenas.
    • NIIF para las PYMES.
    • Un marco regulatorio sectorial.
    • Políticas corporativas para consolidación.

    Matriz de diferencias contables y fiscales

    Identificar diferencias en:

    • Ingresos.
    • Inventarios.
    • Depreciaciones.
    • Deterioros.
    • Provisiones.
    • Arrendamientos.
    • Instrumentos financieros.
    • Intangibles.
    • Activos biológicos.
    • Valor razonable.
    • Combinaciones de negocios.

    Adecuación de sistemas

    El sistema contable debería permitir distinguir:

    • Saldo NIIF.
    • Ajuste fiscal.
    • Base fiscal.
    • Diferencia temporaria.
    • Impuesto diferido.
    • Ajuste de consolidación.

    Expediente de soporte

    Cada diferencia material debería contar con:

    • Referencia legal.
    • Norma NIIF aplicable.
    • Cálculo.
    • Comprobantes.
    • Contrato.
    • Política contable.
    • Conclusión fiscal.
    • Revisión y aprobación interna.

    10. Riesgos de fiscalización

    Los principales riesgos para el contribuyente serán:

    Falta de conciliación fiscal

    Presentar una declaración basada directamente en la utilidad contable, sin documentar las diferencias fiscales.

    Aplicación parcial de las NIIF

    Utilizar valor razonable en algunas partidas, tratamientos fiscales en otras y políticas internas en las restantes, sin aplicar integralmente un marco reconocido.

    Ausencia de trazabilidad

    No poder conectar:

    • El comprobante original.
    • El asiento contable.
    • El estado financiero.
    • El ajuste fiscal.
    • La declaración tributaria.

    Uso incorrecto de NIIF para las PYMES

    Aplicar ese marco únicamente porque la entidad tiene pocos trabajadores o bajos ingresos, sin evaluar si posee obligación pública de rendir cuentas.

    Confusión entre impuesto corriente e impuesto diferido

    Registrar como impuesto corriente los efectos contables de IAS 12 o tratar el impuesto diferido como una partida deducible en la declaración tributaria.

    11. Recomendaciones profesionales

    Las empresas deberían adoptar las siguientes medidas:

    • Mantener la contabilidad conforme al marco NIIF aplicable, sin convertir las reglas fiscales en políticas contables.
    • Preparar una conciliación fiscal formal, reproducible y respaldada documentalmente.
    • Actualizar el manual contable y tributario antes de la entrada en vigor de la nueva resolución.
    • Crear una matriz normativa por cuenta contable, indicando la NIIF, la norma tributaria, el tratamiento fiscal y el efecto en IAS 12.
    • Revisar el plan de cuentas y el ERP, de manera que puedan administrarse libros o capas contables diferenciadas.
    • Evaluar anticipadamente las áreas controvertidas de la resolución y documentar la posición jurídica adoptada.
    • Capacitar conjuntamente a contabilidad, impuestos, legal, tecnología y auditoría interna, evitando que la implementación quede concentrada exclusivamente en el área fiscal.

    Conclusión

    La posición de la Dirección General de Tributación puede resumirse así:

    La DGT reconoce las NIIF como base técnica de la contabilidad, pero los efectos tributarios de las operaciones deben determinarse conforme a la legislación fiscal y documentarse mediante una conciliación.

    La Resolución MH-DGT-RES-0015-2026 representa un cambio importante porque amplía y organiza los criterios administrativos sobre NIIF plenas y NIIF para las PYMES. No obstante, su entrada en vigor será el 1 de enero de 2027, por lo que durante 2026 las empresas se encuentran en una etapa crítica de preparación.

    La mejor defensa ante una fiscalización no consiste únicamente en citar una NIIF o un artículo tributario. Consiste en demostrar, de forma trazable:

    • Cuál fue el hecho económico.
    • Cómo se contabilizó.
    • Cuál es su tratamiento fiscal.
    • Qué diferencia se originó.
    • Cómo se determinó el impuesto corriente.
    • Y cómo se reconoció el impuesto diferido.

    Fundamento legal y técnico

    Legislación y normativa tributaria

    • Código de Normas y Procedimientos Tributarios, Ley N.° 4755: artículos 99 y 128.
    • Ley del Impuesto sobre la Renta, Ley N.° 7092: disposiciones sobre determinación de la renta imponible, deducibilidad y registros contables.
    • Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H: artículo 86 y disposiciones específicas por materia.
    • Reglamento de Procedimiento Tributario, Decreto Ejecutivo N.° 38277-H: valor probatorio de los registros contables.
    • Resolución DGT-R-029-2018: marco interpretativo aplicable durante 2026.
    • Resolución MH-DGT-RES-0015-2026: publicada el 29 de abril de 2026 y vigente desde el 1 de enero de 2027.

    Normativa contable

    • Circular N.° 06-2022-R del Colegio de Contadores Públicos de Costa Rica: adopción plena de las NIIF.
    • Circular N.° 21-2018: adopción de la NIIF para las PYMES.
    • IAS 8 – Selección y aplicación de políticas contables.
    • IAS 12 – Impuesto corriente, diferencias temporarias e impuesto diferido.
    • IAS 1 e IFRS 18 – Presentación y revelación en los estados financieros, según la fecha de aplicación correspondiente.
    • Normas específicas aplicables a cada transacción.

    Aviso profesional: Esta publicación es de carácter general y no sustituye el análisis legal, contable y tributario de las circunstancias particulares de cada contribuyente.

    En HG Sertricon damos seguimiento constante a la interacción entre las NIIF y la normativa tributaria costarricense. Si tiene dudas sobre cómo aplicar estos criterios en su empresa, contáctenos.

  • Nueva tasa de interés tributario y aduanero: 8,41% desde el 1° de julio de 2026

    Mediante la Resolución MH-DGH-RES-0033-2026/MH-DGA-RES-0897-2026, la Dirección General de Hacienda y la Dirección General de Aduanas del Ministerio de Hacienda fijaron una nueva tasa de interés tributario y aduanero de 8,41% anual, vigente desde el 1° de julio de 2026. A continuación explicamos qué cubre esta tasa, a quién afecta y qué deben revisar las empresas.

    ¿Qué establece la resolución?

    La resolución, firmada el 5 de junio de 2026, fija en 8,41% anual la tasa de interés a cargo del contribuyente y, en los supuestos previstos por la ley, a cargo de la Administración Tributaria. Esta tasa sustituye la de 8,52% que había sido establecida mediante la Resolución MH-DGH-RES-0063-2025/MH-DGA-RES-1766-2025. Conforme al artículo 2 de la nueva resolución, la misma tasa aplica también a los pagos de obligaciones tributarias aduaneras realizados con posterioridad al hecho generador, así como a los cobros indebidos de tributos.

    ¿A quién afecta?

    • Contribuyentes que presenten y paguen sus obligaciones tributarias después del plazo de vencimiento.
    • Empresas o personas con deudas tributarias determinadas mediante una rectificación o fiscalización.
    • Importadores y otros obligados con pagos aduaneros tardíos.
    • La Administración Tributaria, cuando corresponda reconocer intereses a favor del contribuyente conforme a la ley.

    Fundamento legal y vigencia

    La tasa se establece con base en los artículos 57 y 58 del Código de Normas y Procedimientos Tributarios y el artículo 61 de la Ley General de Aduanas, y se calcula tomando como referencia la tasa básica pasiva del Banco Central y el promedio simple de las tasas activas de los bancos estatales. Según el artículo 6 de la resolución, la nueva tasa rige a partir del 1° de julio de 2026.

    Implicaciones prácticas para las empresas

    • Mantenga actualizado el calendario de declaraciones y pagos para evitar atrasos.
    • Recuerde que el interés no sustituye ni elimina las sanciones que puedan proceder por incumplimientos formales o materiales; ambos conceptos pueden concurrir.
    • Si tiene deudas determinadas por fiscalización o rectificaciones pendientes, recalcule el interés aplicable a partir del 1° de julio de 2026 con la nueva tasa de 8,41%.
    • Para operaciones aduaneras, considere el mismo ajuste en pagos realizados fuera de plazo.

    En HG Sertricon damos seguimiento constante a los cambios normativos del Ministerio de Hacienda. Si tiene dudas sobre cómo esta actualización afecta a su empresa, contáctenos.

    Fuente: Resolución MH-DGH-RES-0033-2026/MH-DGA-RES-0897-2026, Dirección General de Hacienda y Dirección General de Aduanas, Ministerio de Hacienda de Costa Rica, 5 de junio de 2026.

  • Aplicaciones Prácticas de las NIIF en Costa Rica – Parte 2

    Parte 2: ¿Las NIIF tienen validez para efectos tributarios ante la Dirección General de Tributación?

    Serie: Aplicaciones Prácticas de las NIIF de conformidad con la Dirección General de Tributación (DGT) de Costa Rica

    En la primera publicación analizamos que las Normas Internacionales de Información Financiera (NIIF) constituyen el marco técnico para la preparación de los estados financieros, mientras que la Ley del Impuesto sobre la Renta regula la determinación de la obligación tributaria.

    Sin embargo, surge una pregunta aún más relevante: ¿puede la Dirección General de Tributación desconocer una aplicación realizada conforme a las NIIF?

    La respuesta requiere analizar el principio de legalidad tributaria, la normativa contable vigente y la forma en que ambas interactúan dentro del ordenamiento jurídico costarricense.

    Marco Jurídico Costarricense Vigente

    1. Constitución Política de Costa Rica

    El sistema tributario costarricense se fundamenta en el Principio de Reserva de Ley, conforme al cual únicamente la ley puede crear tributos, establecer sus elementos esenciales y regular las obligaciones tributarias.

    En consecuencia: ninguna norma contable puede crear impuestos, modificar la base imponible o establecer deducciones que la ley no contemple.

    Este principio constituye el punto de partida para comprender la relación entre las NIIF y la legislación tributaria.

    2. Código de Normas y Procedimientos Tributarios (Ley N.° 4755)

    El Código establece los principios generales que rigen la interpretación y aplicación de las normas tributarias, otorgando a la Administración Tributaria facultades de comprobación, fiscalización y determinación de obligaciones.

    Asimismo, reconoce la importancia de la contabilidad como medio de prueba y como soporte de las operaciones económicas del contribuyente.

    3. Ley del Impuesto sobre la Renta (Ley N.° 7092)

    La Ley regula, entre otros aspectos:

    • Determinación de la renta gravable.
    • Ingresos sujetos al impuesto.
    • Gastos deducibles.
    • Gastos no deducibles.
    • Métodos de valoración expresamente regulados.

    Cuando la Ley establece un tratamiento específico, este prevalece sobre cualquier criterio contable.

    Marco Contable Aplicable

    En Costa Rica, los estados financieros de propósito general deben prepararse conforme a las Normas Internacionales de Información Financiera (NIIF) adoptadas por el Colegio de Contadores Públicos de Costa Rica.

    Entre las normas de aplicación general destacan:

    • IFRS 18 – Presentation and Disclosure in Financial Statements.
    • IAS 8 – Accounting Policies, Changes in Accounting Estimates and Errors.
    • IAS 12 – Income Taxes.
    • Marco Conceptual para la Información Financiera (IASB).

    Estas normas establecen cómo representar fielmente la realidad económica de una entidad, pero no regulan la determinación del impuesto sobre la renta.

    ¿Qué papel desempeñan las NIIF ante la DGT?

    Las NIIF constituyen el marco técnico para el reconocimiento y medición de las transacciones económicas. Por ello, la Administración Tributaria utiliza los estados financieros preparados bajo NIIF como un elemento fundamental en sus procesos de fiscalización.

    Sin embargo, ello no implica que toda partida reconocida contablemente tenga el mismo tratamiento para efectos fiscales.

    En la práctica, la DGT analiza:

    • Si el registro contable refleja adecuadamente la realidad económica.
    • Si existe respaldo documental suficiente.
    • Si el tratamiento fiscal aplicado se ajusta a la legislación vigente.
    • Si corresponde efectuar ajustes a la utilidad contable para determinar la renta imponible.

    Principio de independencia entre la norma contable y la norma tributaria

    Uno de los conceptos más importantes para el profesional contable consiste en comprender que la contabilidad financiera y la tributación persiguen objetivos distintos.

    Contabilidad (NIIF)Tributación
    Presentar información útil para la toma de decisiones.Determinar correctamente la obligación tributaria.
    Reflejar la sustancia económica.Aplicar la ley tributaria vigente.
    Utilizar estimaciones contables.Aplicar criterios legales de deducibilidad y gravabilidad.

    Por esta razón, una misma operación puede generar:

    • un tratamiento contable;
    • un tratamiento tributario diferente;
    • sin que ello represente un error.

    Caso práctico

    Una empresa reconoce conforme a IAS 37 una provisión por un proceso judicial en curso.

    Tratamiento bajo NIIF

    Existe:

    • obligación presente;
    • probabilidad de salida de recursos;
    • estimación fiable.

    Por tanto, corresponde registrar la provisión.

    Tratamiento tributario

    La Ley del Impuesto sobre la Renta puede exigir requisitos adicionales para aceptar la deducción fiscal de ese gasto. En consecuencia:

    • la provisión forma parte de los estados financieros;
    • pero podría no ser deducible en ese mismo período fiscal.

    Se genera así una diferencia temporaria que deberá analizarse conforme a IAS 12 – Income Taxes.

    Riesgos observados en procesos de fiscalización

    La experiencia profesional evidencia que algunos de los ajustes más frecuentes derivan de:

    • asumir que todo gasto contable es automáticamente deducible;
    • omitir la conciliación fiscal;
    • aplicar tratamientos contables sin documentación suficiente;
    • utilizar estimaciones sin respaldo técnico;
    • no documentar el criterio profesional adoptado.

    Buenas prácticas

    Las organizaciones deberían:

    • mantener políticas contables actualizadas conforme a las NIIF vigentes;
    • documentar los juicios contables significativos;
    • elaborar conciliaciones fiscales completas;
    • conservar evidencia documental que respalde las estimaciones;
    • revisar periódicamente los criterios emitidos por la DGT y la jurisprudencia relevante.

    Conclusión

    Las NIIF y la legislación tributaria no compiten entre sí; se complementan. La contabilidad financiera proporciona una representación fiel de la situación económica de la entidad, mientras que la normativa tributaria determina cómo esa realidad se traduce en una obligación fiscal.

    Por ello, la Dirección General de Tributación no “desconoce” las NIIF como marco contable. Lo que hace es verificar que el tratamiento fiscal aplicado se encuentre respaldado por la legislación tributaria vigente. Cuando existe una diferencia entre ambos marcos, corresponde documentarla mediante una conciliación fiscal y, cuando proceda, reconocer sus efectos conforme a la IAS 12.

    Fundamento Legal y Técnico

    Legislación costarricense

    • Constitución Política de la República de Costa Rica.
    • Código de Normas y Procedimientos Tributarios, Ley N.° 4755.
    • Ley del Impuesto sobre la Renta, Ley N.° 7092.
    • Reglamento a la Ley del Impuesto sobre la Renta (texto vigente).
    • Resoluciones y criterios generales emitidos por la Dirección General de Tributación aplicables al caso concreto.

    Normas Internacionales de Información Financiera

    • IFRS 18 – Presentation and Disclosure in Financial Statements.
    • IAS 8 – Accounting Policies, Changes in Accounting Estimates and Errors.
    • IAS 12 – Income Taxes.
    • IAS 37 – Provisions, Contingent Liabilities and Contingent Assets.
    • Marco Conceptual para la Información Financiera (IASB).

    En HG Sertricon damos seguimiento constante a la interacción entre las NIIF y la normativa tributaria costarricense. Si tiene dudas sobre cómo aplicar estos criterios en su empresa, contáctenos.