“No es que tengamos poco tiempo, sino que perdemos mucho.”
— Séneca, Sobre la brevedad de la vida
En contabilidad, auditoría y cumplimiento tributario el calendario manda: declaraciones mensuales, cierres, planillas, fechas de presentación. Es fácil sentir que nunca alcanza el tiempo, pero la reflexión de Séneca apunta a otro lado: el problema rara vez es la cantidad de horas, sino cómo se reparten.
Para una empresa, eso se traduce en preguntas concretas: ¿cuánto tiempo del equipo se va en rehacer conciliaciones, corregir errores de captura o buscar documentos que debieron quedar ordenados desde el inicio? Procesos claros, controles oportunos y una buena planificación fiscal liberan tiempo para lo que realmente genera valor: analizar cifras y tomar mejores decisiones.
En HG Sertricon acompañamos a nuestros clientes para que el cumplimiento deje de ser una carrera contra el reloj y se convierta en una rutina ordenada. Contáctenos si desea revisar cómo optimizar sus procesos contables y tributarios.
El proyecto de jornadas excepcionales de hasta 12 horas diarias (conocido como “jornadas 4×3”, expediente N.° 24.290) dio un nuevo paso en la Asamblea Legislativa, pero su camino hacia convertirse en ley quedó en pausa. Este artículo da seguimiento a nuestras publicaciones anteriores sobre el tema y resume dónde está el proyecto hoy.
¿Qué se anunció?
Según reportó la prensa nacional (El Financiero, Infobae y La Nación), el 8 de octubre de 2026 la Asamblea Legislativa aprobó el proyecto en primer debate con 31 votos a favor y 19 en contra. Posteriormente, el 12 de octubre, 16 diputados de oposición (8 del PLN, 7 del Frente Amplio y 1 de Coalición Agenda Ciudadana) presentaron una consulta facultativa de constitucionalidad ante la Sala Constitucional, lo que, según La Nación, frena el avance del proyecto por al menos un mes. Antes de la consulta, la fecha prevista para el segundo debate era el 13 de octubre.
Qué contempla el texto aprobado en primer debate
De acuerdo con la información publicada por la prensa, el texto introduce al Código de Trabajo una “jornada excepcional ampliada” que no sustituye la jornada ordinaria. Entre sus puntos principales:
Ámbito: solo sector privado, en procesos continuos de 24 horas, siete días a la semana (por ejemplo manufactura tecnificada, dispositivos médicos y servicios corporativos en distintas zonas horarias). Se excluyen el sector público, agricultura, construcción, labores pesadas, peligrosas o insalubres, menores de edad y mujeres embarazadas o en lactancia.
Modalidades: jornada diurna y mixta de hasta 12 horas en un esquema de cuatro días de trabajo y tres libres; jornada nocturna de hasta 12 horas con tres días de trabajo y cuatro libres.
Remuneración: salario mínimo por hora del perfil ocupacional más 17% en jornadas diurnas y mixtas, y recargo de 25,5% en la nocturna.
Descanso y garantías: mínimo de 90 minutos dentro de la jornada, consentimiento expreso del trabajador mediante adenda al contrato, período de prueba de tres meses y controles periódicos de salud ocupacional.
Horas extra: no se permite tiempo extraordinario después de la hora 12; el trabajo en días libres sería voluntario y excepcional, con recargo de 50%.
Qué sigue
Mientras la Sala Constitucional resuelve la consulta, el segundo debate queda suspendido. Si el proyecto avanza, aún requeriría su aprobación definitiva, sanción, publicación y la emisión de reglamentos por parte del Ministerio de Trabajo. Es importante destacar que el proyecto todavía no es ley y su contenido podría cambiar o ser objetado.
Implicaciones prácticas para las empresas
No es necesario modificar jornadas ni contratos en este momento: la normativa laboral vigente sigue aplicando.
Las empresas de manufactura, ciencias de la vida y servicios corporativos con operación continua deberían evaluar de forma preliminar el posible impacto en turnos, planilla, cargas sociales y control de asistencia.
Conviene dar seguimiento al pronunciamiento de la Sala Constitucional y al eventual reglamento del MTSS antes de tomar decisiones.
Fuentes: expediente N.° 24.290 de la Asamblea Legislativa de Costa Rica, según reportes de El Financiero CR, Infobae Costa Rica y La Nación (octubre 2026).
En HG Sertricon podemos ayudarle a evaluar el impacto laboral y de planilla de esta reforma en su empresa. Contáctenos para resolver sus dudas.
El Ministerio de Hacienda publicó durante octubre de 2026 tres proyectos en consulta pública que podrían afectar obligaciones de contribuyentes, instituciones financieras y empresas con beneficios fiscales. Resumimos cada uno y sus plazos para presentar observaciones.
¿Qué se anunció?
En su página de consultas públicas (hacienda.go.cr), el Ministerio de Hacienda publicó los siguientes proyectos:
Modificación de la Resolución MH-DGT-RES-0037-2025, que regula los trámites de inscripción, modificación de datos y desinscripción en el Registro Único Tributario (RUT). Observaciones del 14 al 28 de octubre de 2026, al correo dntt@hacienda.go.cr. El número de la nueva resolución aparece como provisional.
Resolución sobre la Debida Diligencia para el Suministro de la Información del Estándar CRS (Common Reporting Standard), relativa al intercambio automático de información sobre cuentas financieras. Observaciones del 6 al 19 de octubre de 2026, al correo dntt@hacienda.go.cr. El número aparece como provisional.
Reglamento para la Gestión Electrónica y el Otorgamiento Automatizado de Beneficios Fiscales. Observaciones del 5 al 16 de octubre de 2026 (con recepción adicional el 17 y 18 de octubre, según el aviso), al correo politicafiscal@hacienda.go.cr, conforme al plazo de diez días hábiles del artículo 174 del Código de Normas y Procedimientos Tributarios.
Implicaciones prácticas
RUT: las empresas y contadores que gestionan inscripciones, cambios de actividad o domicilio y desinscripciones deben revisar el borrador, pues podría modificar requisitos y procedimientos.
CRS: es relevante principalmente para instituciones financieras y para estructuras con cuentas en el exterior; los textos finales definirán el alcance de la debida diligencia.
Beneficios fiscales: las empresas con exoneraciones o incentivos (incluidas las de regímenes especiales) deben seguir el proyecto, que apunta a gestionar y otorgar estos beneficios de forma electrónica y automatizada.
Son proyectos en consulta: su contenido puede variar antes de su versión definitiva y publicación oficial, por lo que recomendamos revisar los textos completos en el sitio de Hacienda y, si aplica, presentar observaciones dentro del plazo.
Fuente: Ministerio de Hacienda de Costa Rica, sección Proyectos en Consulta Pública (hacienda.go.cr/ProyectosConsultaPublica.html), consultada el 17 de octubre de 2026.
En HG Sertricon le ayudamos a analizar el impacto de estos cambios en su empresa. Contáctenos para resolver sus dudas.
Artículo informativo basado en comunicados recientes del Ministerio de Trabajo y Seguridad Social (MTSS). No sustituye la asesoría profesional para su caso particular.
Con cada feriado surgen las mismas dudas en la planilla: ¿se paga o no?, ¿cuánto se paga si la persona trabaja?, ¿puede obligarse a laborar? En sus comunicados de este año, el MTSS ha reiterado los criterios que las empresas deben aplicar según el tipo de feriado y la modalidad de pago del salario. Esta guía los resume para que pueda revisar su nómina con anticipación.
¿Qué dice el MTSS?
En el comunicado COP-MTSS-PRE-019-2026 (10 de setiembre de 2026), sobre el Día de la Independencia, el MTSS recordó que ese feriado es de pago obligatorio conforme al artículo 148 del Código de Trabajo y que su disfrute no se traslada a otra fecha. En el comunicado COP-MTSS-PRE-017-2026 (25 de agosto de 2026), sobre el 31 de agosto, explicó que ese día es de pago no obligatorio y que tampoco se traslada.
Ambos comunicados coinciden en puntos que aplican a cualquier feriado:
Todas las personas trabajadoras tienen derecho a disfrutar del feriado, y no se les puede obligar a laborar si no están de acuerdo; quien se niegue no puede ser sancionado por esa causa, salvo las excepciones previstas en el Código de Trabajo (el MTSS cita los artículos 152 y 153 en el comunicado 019 y los artículos 150 y 152 en el 017).
El feriado debe concederse aunque la empresa sea nacional, transnacional o internacional.
Para efectos de pago, importa la modalidad del salario: semanal en actividad no comercial, o mensual, quincenal y semanal en actividad comercial.
Cómo se paga según la modalidad
Según el MTSS, las empresas con pago semanal en actividad no comercial (que reconocen solo el tiempo efectivamente laborado) pagan los días trabajados y, en un feriado de pago obligatorio, suman el valor de un día por el feriado; si la persona lo trabaja, se agrega otro salario sencillo para completar el pago doble. En cambio, las empresas con pago mensual, quincenal o semanal en actividad comercial reconocen el salario de todos los días, incluidos descansos y feriados, y deben pagar el salario completo del período aunque la persona no trabaje ese día. Si se labora el feriado de pago obligatorio, se añade el salario de un día más para honrar el pago doble, y las horas extra en ese día se remuneran a tiempo y medio doble (pago triple).
Tipo de feriado
Si no se labora
Si se labora
Notas
Obligatorio
Sí: debe pagarse aunque no se labore (según la modalidad de pago)
Se agrega un día de salario sencillo para completar el pago doble
Horas extra: tiempo y medio doble (pago triple)
No obligatorio
Se paga solo si corresponde según la modalidad de pago
Se agrega el pago de ese día trabajado
Ver comunicado del MTSS para el cálculo de horas extra según la modalidad
Implicaciones prácticas para su empresa
Identifique el tipo de cada feriado antes de cerrar la planilla: obligatorio y no obligatorio tienen efectos distintos en el pago.
Confirme la modalidad de pago de cada grupo de personas colaboradoras (semanal, quincenal, mensual; comercial o no comercial), porque de ella depende el cálculo.
Documente el acuerdo de quienes aceptan laborar en un feriado; no puede exigirse el trabajo en ese día salvo las excepciones legales.
Revise los cálculos de horas extra en feriados, ya que el recargo cambia según el tipo de feriado y la modalidad.
Verifique que el sistema de planillas distinga estos casos y que las provisiones y cargas sociales se calculen sobre el pago correcto.
Fuente oficial
Ministerio de Trabajo y Seguridad Social (MTSS), comunicados de prensa COP-MTSS-PRE-019-2026 (Día de la Independencia es feriado de pago obligatorio) y COP-MTSS-PRE-017-2026 (31 de Agosto es feriado de pago no obligatorio), publicados en mtss.go.cr. Las reglas de pago de feriados provienen del Código de Trabajo.
¿Necesita apoyo con su planilla?
En HG Sertricon podemos ayudarle a revisar el tratamiento de feriados en su planilla y sus cálculos laborales. Contáctenos si desea validar su caso con nuestro equipo.
El Ministerio de Hacienda presentó ante la Asamblea Legislativa un proyecto de ley que ampliaría el gravamen sobre las rentas pasivas que residentes fiscales de Costa Rica obtienen en el exterior. La iniciativa, identificada como expediente N.° 25.796, fue entregada el 22 de setiembre de 2026 y anunciada mediante el comunicado de prensa CP-51 del Ministerio de Hacienda, firmado por la presidenta Laura Fernández Delgado y el ministro Rodrigo Chaves Robles.
Se trata, por ahora, de un proyecto de ley en trámite legislativo. No es una reforma vigente ni modifica, mientras no se apruebe, las obligaciones tributarias actuales.
¿Qué propone el proyecto?
El texto, denominado “Ley sobre el gravamen de rentas pasivas de fuente extranjera y eliminación de créditos fiscales por la emisión de valores de oferta pública temáticos”, utiliza como criterio central la residencia fiscal del contribuyente, y no la pertenencia a un grupo multinacional ni la falta de sustancia económica en el exterior, como ocurre con reglas anteriores dirigidas a rentas pasivas. Según el proyecto, quedarían obligados a tributar todas las personas físicas y jurídicas, fideicomisos, fondos de inversión y estructuras similares que residan en Costa Rica y posean bienes o derechos en el exterior que generen:
Dividendos, intereses y regalías.
Ganancias de capital.
Rentas de capital inmobiliario y mobiliario.
La tarifa propuesta es del 15% sobre el monto bruto de estas rentas, permitiendo acreditar el impuesto análogo ya pagado en el extranjero, con el fin de evitar la doble imposición. El proyecto también derogaría el crédito fiscal actualmente vigente para quienes emiten valores de oferta pública con fines de sostenibilidad o temáticos.
Implicaciones prácticas para empresas y personas contribuyentes
De aprobarse en los términos presentados, la reforma ampliaría de forma significativa el universo de contribuyentes alcanzados por el impuesto a rentas pasivas del exterior, al depender únicamente de la residencia fiscal costarricense y no de la estructura corporativa utilizada. Esto es relevante para personas físicas con inversiones, cuentas o inmuebles en el exterior, así como para empresas y fideicomisos con activos financieros fuera del país. El viceministro de Ingresos, Víctor Julio Carvajal, señaló que el proyecto busca “fortalecer la transparencia y eficiencia del sistema tributario costarricense”.
El proyecto debe continuar su trámite ordinario en la Asamblea Legislativa, incluyendo el paso por comisión, antes de someterse a debate en el Plenario. En HG Sertricon daremos seguimiento a la discusión del expediente 25.796 y a cualquier modificación que sufra durante su trámite. Si tiene inversiones, cuentas o estructuras en el exterior y quiere entender cómo esta propuesta podría afectarle, contáctenos.
Junto con el proyecto sobre rentas pasivas del exterior, el Ministerio de Hacienda presentó el 22 de setiembre de 2026 un segundo proyecto de ley que reestructuraría de manera integral el régimen costarricense de exoneraciones fiscales. La iniciativa, expediente N.° 25.797, se denomina “Ley Régimen de Beneficios Fiscales y Control del Gasto Tributario” y fue anunciada mediante el comunicado de prensa CP-51 del Ministerio de Hacienda.
Se trata, por ahora, de un proyecto de ley en trámite legislativo. Las exoneraciones vigentes se mantienen mientras el proyecto no sea aprobado.
¿Qué cambiaría?
Según el proyecto, la administración y fiscalización de los beneficios fiscales pasaría de la Dirección General de Hacienda a la Dirección General de Tributación (DGT), con el objetivo declarado de unificar en un solo ente el control de exoneraciones que hoy están dispersas en distintas leyes. El texto plantea, entre otros puntos:
Un requisito de estar al día con las obligaciones ante la Caja Costarricense de Seguro Social (CCSS) y el Ministerio de Hacienda para poder solicitar o mantener un beneficio fiscal.
Una multa del 100% de los tributos dejados de percibir cuando el bien o servicio exonerado se destine a un uso distinto del autorizado, que subiría a 150% si se determina dolo.
Sanciones adicionales por incumplimientos de tipo informativo y la posibilidad de inhabilitación ante la acumulación de infracciones.
La derogatoria de ocho exenciones puntuales del IVA, entre ellas las de los servicios del Cuerpo de Bomberos, emisoras culturales, subastas ganaderas, asociaciones de desarrollo comunal, juntas de educación y Asadas.
El proyecto plantea además el cobro del 13% de IVA a instituciones públicas que hoy están exoneradas, mientras que zonas francas y el sector agrícola se mantendrían protegidos como sectores considerados estratégicos, y las universidades estatales quedarían excluidas por su protección constitucional. Según la exposición de motivos del proyecto, el gasto tributario del país alcanzó aproximadamente ₡2.014 billones en 2024, equivalente a un 4,10% del PIB.
Implicaciones prácticas para empresas e instituciones beneficiarias
Las entidades e instituciones que hoy gozan de algún tipo de exoneración deberían dar seguimiento cercano a este proyecto, en particular si su beneficio fiscal proviene de una de las exenciones que se derogarían, o si su situación ante la CCSS y Hacienda no está completamente al día, dado que el proyecto convertiría ese requisito en una condición para conservar el beneficio. Las multas propuestas, de 100% a 150% de los tributos dejados de percibir, también elevan de forma considerable el riesgo de un uso indebido o desviado de una exoneración.
El expediente 25.797 debe surtir su trámite ordinario en la Asamblea Legislativa, incluyendo el paso por la comisión correspondiente. En HG Sertricon daremos seguimiento a su avance. Si su empresa o institución cuenta con alguna exoneración vigente y quiere anticipar el eventual impacto de esta reforma, contáctenos.
Esta es una actualización de nuestras publicaciones anteriores sobre el proyecto de jornada “4×3”. Se trata de una iniciativa que sigue en trámite legislativo: no es ley vigente ni modifica, por ahora, las obligaciones laborales de los patronos.
¿Qué pasó esta semana?
El proyecto de ley que crearía la jornada excepcional “4×3” (expediente N.° 24.290) entró, a partir del 23 de setiembre de 2026, en una etapa de consulta obligatoria previa a su discusión en primer debate. Según medios nacionales, la consulta fue remitida al Instituto Nacional de las Mujeres (Inamu), el Patronato Nacional de la Infancia (PANI), el Instituto Nacional de Seguros (INS) y organizaciones de personas con discapacidad legalmente constituidas, con un plazo de respuesta de ocho días hábiles que vence el martes 6 de octubre de 2026.
Próximos pasos
Una vez concluida esta consulta, el proyecto volvería al Plenario el miércoles 7 de octubre, en sesión extraordinaria, para iniciar la discusión de fondo en primer debate; la votación de ese primer debate podría darse el jueves 8 de octubre, dependiendo del tiempo que utilicen los diputados en el uso de la palabra. Después de un eventual primer debate, el proyecto todavía debe superar un segundo debate y queda abierta la posibilidad de que un grupo de al menos diez diputados solicite una consulta facultativa de constitucionalidad ante la Sala Constitucional, lo que podría extender adicionalmente el trámite.
Qué deben considerar las empresas mientras tanto
Mientras el proyecto no complete su trámite legislativo, las jornadas de trabajo, los límites de horas extra y las condiciones de descanso continúan rigiéndose por el Código de Trabajo vigente. Se recomienda a las empresas seguir de cerca el expediente 24.290 antes de anunciar o planificar cambios en los horarios de su personal, y evaluar con anticipación el eventual impacto en planillas, control de asistencia y cotizaciones a la CCSS si la jornada 4×3 llegara a aprobarse.
En HG Sertricon damos seguimiento a este expediente y a su eventual impacto en la gestión laboral y de nómina de las empresas. Si tiene dudas sobre cómo prepararse ante un posible cambio de jornada, contáctenos.
“La eficiencia consiste en hacer bien las cosas; la efectividad consiste en hacer las cosas correctas.”
— Peter Drucker, The Effective Executive (1966)
En auditoría, cierre contable y cumplimiento tributario es fácil confundir estar ocupados con estar avanzando. La frase de Drucker resume bien el reto: no basta con ejecutar un proceso de forma correcta si ese proceso no está resolviendo lo que realmente importa para la empresa. Esta semana los invitamos a revisar, antes de automatizar o acelerar una tarea, si es la tarea correcta.
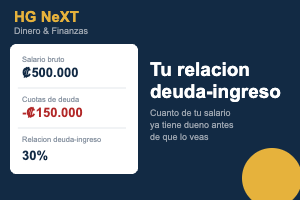
Pedís un préstamo para el carro, o simplemente querés sacar una tarjeta nueva, y el banco te dice que no calificás, aunque sentís que ganás lo suficiente para pagar la cuota. No es capricho del banco: están viendo un número que vos probablemente nunca calculaste. Se llama relación deuda-ingreso, y en tres minutos aprendés a sacarlo vos mismo.
¿Qué es la relación deuda-ingreso?
Es el porcentaje de tu ingreso bruto mensual que ya está comprometido en pagar cuotas de deuda: préstamos, tarjetas de crédito, financiamientos de vehículo, lo que sea que pagués todos los meses por algo que debés. Se calcula así:
Relación deuda-ingreso = (suma de todas tus cuotas mensuales de deuda ÷ tu salario bruto mensual) × 100
El resultado te dice qué porción de tu salario ya tiene dueño antes de que pensés en el alquiler, la comida o cualquier otro gasto.
Por qué los bancos la usan
Cuando solicitás un crédito nuevo, la entidad financiera no solo revisa cuánto ganás: revisa cuánto de eso ya está comprometido. Como referencia general que usan muchas entidades financieras, una relación por debajo del 35% suele verse como manejable, entre 36% y 43% empieza a generar más preguntas, y por encima de 44% hace más difícil que aprueben una deuda nueva. Cada banco tiene sus propios criterios internos, pero la lógica es la misma: entre más comprometido esté tu salario, menos margen tenés para asumir una cuota más.
Un ejemplo con números reales
Supongamos un salario bruto mensual de ₡500.000 y estas deudas activas:
Concepto
Monto mensual
Salario bruto mensual
₡500.000
Cuota de préstamo de vehículo
₡80.000
Pago mínimo de tarjeta de crédito
₡30.000
Cuota de préstamo personal
₡40.000
Total de cuotas de deuda
₡150.000
Relación deuda-ingreso
30%
En este caso, 150.000 ÷ 500.000 = 0,30, es decir, un 30%. Tres de cada diez colones de ese salario ya tienen destino fijo antes de que la persona decida en qué gastar el resto.
Lo que sí conviene revisar
Sumá todas tus cuotas fijas, no solo las de tarjetas: préstamos personales, de vehículo, de estudios, fiado formal con cuota mensual.
Antes de asumir una deuda nueva, calculá cómo cambiaría tu relación deuda-ingreso si la sumás a las que ya tenés.
Una relación que ronda el 40% o más suele ser señal de que cualquier imprevisto (un gasto médico, una reparación) te puede desbalancear rápido.
Bajar la relación deuda-ingreso no siempre significa ganar más: a veces basta con terminar de pagar una deuda pequeña para liberar ese porcentaje.
Entender tu relación deuda-ingreso te ayuda a decidir con más criterio antes de asumir una deuda nueva, y a anticipar si un banco te va a decir que sí. Si querés ayuda para organizar tus finanzas personales o las de tu negocio, en HG Sertricon podemos acompañarte.
Parte 7: Cuentas por cobrar y pérdidas crediticias esperadas — IFRS 9 frente al tratamiento fiscal de las deudas incobrables
Fecha de actualización: 6 de septiembre de 2026
Serie: Aplicaciones Prácticas de las NIIF de conformidad con la Dirección General de Tributación de Costa Rica
A. Visión Corporativa
Las pérdidas crediticias no son únicamente un asunto contable: afectan capital de trabajo, cobranza, política comercial, EBITDA, impuesto corriente, impuesto diferido y valoración de clientes. En grupos empresariales, aplicar porcentajes fiscales como sustituto del modelo IFRS 9 puede distorsionar los estados financieros consolidados. El riesgo contrario consiste en asumir que toda pérdida crediticia esperada reconocida bajo NIIF es inmediatamente deducible en Costa Rica. La organización debería integrar Finanzas, Crédito y Cobro, Legal y Tax para mantener trazabilidad entre cartera, deterioro contable, acciones de recuperación y tratamiento tributario.
Introducción
Una empresa vende bienes o servicios a crédito.
La factura es válida.
El ingreso fue reconocido.
Pero meses después surge una nueva pregunta:
¿El cliente realmente pagará?
Para las NIIF, esta pregunta comienza prácticamente desde el momento en que nace la cuenta por cobrar.
La legislación tributaria costarricense, por su parte, utiliza un criterio diferente para admitir la deducción de una deuda incobrable.
Esto crea una diferencia fundamental:
IFRS 9 reconoce pérdidas esperadas.
La legislación fiscal costarricense exige demostrar la incobrabilidad conforme a sus propios requisitos.
Por tanto:
deterioro contable ≠ deducción fiscal automática.
1. ¿Qué cambió con IFRS 9?
IFRS 9 sustituyó el antiguo enfoque basado principalmente en pérdidas incurridas por un modelo de pérdidas crediticias esperadas.
El objetivo fue reconocer las pérdidas crediticias de manera más oportuna.
La entidad no tiene que esperar necesariamente a que:
el cliente entre en quiebra;
exista una sentencia judicial;
desaparezca el deudor;
se abandone definitivamente el cobro.
IFRS 9 requiere incorporar información:
histórica;
actual;
prospectiva razonable y sustentable.
El IASB describe expresamente el modelo de IFRS 9 como un modelo forward-looking de pérdidas esperadas.
2. ¿Qué significa pérdida crediticia esperada?
Una pérdida crediticia no representa simplemente:
“Cliente que no pagó”.
IFRS 9 analiza la diferencia entre:
los flujos contractuales que deberían recibirse; y
los flujos que la entidad realmente espera recibir,
considerando también el valor temporal del dinero.
Las pérdidas crediticias esperadas corresponden a una estimación ponderada por probabilidades de los déficits de efectivo esperados durante la vida correspondiente del instrumento. IFRS 9.B5.5.28-B5.5.29 desarrolla este concepto.
3. El modelo general de IFRS 9
Para determinados instrumentos financieros, IFRS 9 utiliza un modelo comúnmente explicado mediante tres etapas.
Etapa 1
Desde el reconocimiento inicial, la entidad reconoce pérdidas crediticias esperadas de 12 meses, cuando no se ha producido un incremento significativo del riesgo de crédito.
Etapa 2
Si el riesgo de crédito aumenta significativamente desde el reconocimiento inicial, se reconocen las pérdidas crediticias esperadas durante toda la vida del instrumento.
Etapa 3
Cuando el activo presenta deterioro crediticio, continúan reconociéndose pérdidas esperadas durante toda su vida, con efectos adicionales sobre la forma de calcular los ingresos por intereses.
Esto es especialmente importante para:
préstamos;
financiamientos;
determinadas cuentas por cobrar;
inversiones medidas al costo amortizado;
otros instrumentos dentro del alcance del modelo de deterioro.
4. Para cuentas comerciales existe un enfoque simplificado
Para muchas empresas no financieras, la aplicación más frecuente de IFRS 9 se encuentra en:
cuentas por cobrar comerciales.
IFRS 9 permite y, en determinados casos, requiere utilizar el enfoque simplificado, reconociendo pérdidas esperadas durante toda la vida de determinadas cuentas por cobrar.
Una herramienta práctica ampliamente utilizada es la:
Matriz de provisiones
Por ejemplo:
Antigüedad de cartera
Saldo
Tasa ECL ilustrativa
Pérdida esperada
Corriente
₡100.000.000
0,5%
₡500.000
1–30 días
₡40.000.000
1,0%
₡400.000
31–60 días
₡20.000.000
3,0%
₡600.000
61–90 días
₡10.000.000
10,0%
₡1.000.000
Más de 90 días
₡8.000.000
35,0%
₡2.800.000
Total
₡178.000.000
₡5.300.000
Las tasas son únicamente ilustrativas.
IFRS 9 no establece que una cuenta de más de 90 días deba deteriorarse exactamente un 35%.
La entidad debe desarrollar tasas sustentadas en su propia experiencia y ajustarlas por condiciones actuales y expectativas futuras razonables.
5. La matriz no debería ser mecánica
Supongamos que históricamente una empresa pierde un 2% de determinada cartera.
Aplicar automáticamente:
Saldo × 2%
todos los años no necesariamente satisface IFRS 9.
La norma exige considerar información razonable y sustentable sobre:
hechos pasados;
condiciones actuales;
previsiones económicas.
El propio IASB ha enfatizado que IFRS 9 no establece líneas automáticas ni una metodología puramente mecánica para estimar las ECL.
Por ejemplo, podrían resultar relevantes:
aumento significativo del desempleo;
deterioro de un sector económico;
concentración de clientes;
pérdida de un contrato importante;
devaluaciones;
incremento de tasas de interés;
situación financiera específica de grandes clientes.
6. ¿Qué dice la Ley del Impuesto sobre la Renta?
Aquí aparece la diferencia con IFRS 9.
El artículo 8 inciso e) de la Ley del Impuesto sobre la Renta, Ley N.° 7092, admite como gasto deducible:
las deudas manifiestamente incobrables que se originen en operaciones del giro habitual del negocio, sujetas al cumplimiento de las condiciones establecidas por la normativa tributaria.
La Ley además vincula la deducibilidad con las gestiones de recuperación y deja a la Administración Tributaria la valoración correspondiente conforme a la regulación aplicable.
Este estándar es claramente diferente del modelo prospectivo de IFRS 9.
7. ¿Qué establece el Reglamento?
El artículo 17 inciso g) del Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H, desarrolla el tratamiento de las deudas manifiestamente incobrables.
La regulación exige, entre otras circunstancias, que:
la deuda se origine en operaciones del giro habitual;
existan razones que justifiquen su calificación como incobrable.
Además, si la Administración no acepta inicialmente la deducción, el Reglamento contempla la posibilidad de deducirla posteriormente cuando se demuestre que se efectuaron las gestiones legales correspondientes y haya transcurrido un período superior a 24 meses desde el vencimiento sin que el deudor haya realizado abono alguno, sujeto a las condiciones de la norma y a la facultad de apreciación de la Administración Tributaria.
Esta regla merece especial atención:
24 meses no significa automáticamente que toda deuda se vuelva deducible.
Deben analizarse conjuntamente los requisitos establecidos por la Ley y el Reglamento.
8. Primera gran diferencia práctica
Consideremos una factura por:
₡10.000.000
El cliente tiene apenas 60 días de atraso.
Sin embargo:
perdió su principal contrato;
tiene severos problemas financieros;
existen atrasos con múltiples proveedores;
la empresa estima recuperar únicamente ₡6 millones.
IFRS 9
La información disponible puede justificar una pérdida esperada de:
₡4.000.000
Asiento contable ilustrativo:
Débito: pérdida por deterioro ₡4.000.000 Crédito: estimación por pérdidas crediticias ₡4.000.000
Tributación
¿Podemos concluir automáticamente que existe una deducción de ₡4 millones?
No.
El modelo tributario no admite automáticamente como gasto la estimación matemática de IFRS 9.
Debe verificarse si la deuda satisface los requisitos de incobrabilidad establecidos por la Ley 7092 y el artículo 17(g) del Reglamento.
9. Conciliación fiscal
Supongamos:
Utilidad contable antes del impuesto:
₡150.000.000
Incluye:
Pérdida crediticia esperada IFRS 9:
₡4.000.000
Si el monto todavía no reúne los requisitos de deducibilidad tributaria:
Concepto
Monto
Utilidad NIIF
₡150.000.000
(+) ECL no deducible fiscalmente en el período
₡4.000.000
Resultado fiscal antes de otros ajustes
₡154.000.000
La estimación contable permanece registrada.
No debe eliminarse del estado financiero únicamente porque Tributación no permita todavía la deducción.
10. ¿Significa que la pérdida se perdió fiscalmente?
No necesariamente.
Este es uno de los aspectos más importantes.
Supongamos que posteriormente la cuenta satisface los requisitos tributarios para ser considerada manifiestamente incobrable.
En ese momento puede aparecer la deducción fiscal.
Pero posiblemente ya no existe un nuevo gasto en el estado de resultados.
¿Por qué?
Porque el deterioro había sido reconocido contablemente en un período anterior.
Por ello es indispensable mantener un control histórico.
11. Caso práctico de dos períodos
Año 1
Cuenta por cobrar:
₡10 millones
Pérdida esperada IFRS 9:
₡4 millones
Fiscalmente todavía no deducible.
Conciliación fiscal:
+₡4 millones
Año 2
La situación empeora y la empresa concluye que la cuenta debe castigarse completamente.
IFRS 9 ya había reconocido parte de la pérdida anteriormente.
Supongamos que durante el Año 2 se reconocen otros:
₡6 millones
y posteriormente se da de baja la cuenta cuando no existe expectativa razonable de recuperación.
Si para efectos tributarios durante ese período se cumplen los requisitos para deducir los ₡10 millones, la empresa deberá considerar que:
₡6 millones impactaron el resultado contable del Año 2;
₡4 millones habían impactado el Año 1.
Por tanto, la conciliación fiscal debe recuperar también la diferencia acumulada del período anterior.
12. El error de revisar únicamente el estado de resultados
Este es un problema muy frecuente.
El equipo fiscal revisa solamente:
“Gasto por incobrables del año”.
Pero una deducción tributaria puede estar relacionada con una pérdida reconocida contablemente años atrás.
Por ello se necesita un:
Roll-forward de diferencias
Concepto
Monto
Diferencia fiscal inicial
₡4.000.000
Nueva ECL no deducible
₡6.000.000
Cuenta que cumple requisito fiscal
(₡10.000.000)
Diferencia final
₡0
Sin este control, la empresa puede pagar más impuesto del necesario simplemente porque pierde la trazabilidad histórica.
13. ¿Qué significa castigar una cuenta?
Contablemente, un write-off o castigo implica eliminar total o parcialmente el importe bruto de un activo financiero cuando no existe una expectativa razonable de recuperación, de acuerdo con IFRS 9.
Pero debemos distinguir:
castigo contable
de
deducibilidad tributaria.
El hecho de acreditar la cuenta por cobrar y debitar la estimación contable no convierte por sí solo la operación en fiscalmente deducible.
El expediente debe demostrar que también se cumplen las condiciones de la legislación tributaria.
14. ¿Y si la cuenta estaba 100% deteriorada?
Supongamos:
Cuenta bruta:
₡20 millones
Estimación ECL:
₡20 millones
Valor neto contable:
₡0
Eso significa que contablemente se estimó una pérdida total.
No significa automáticamente que:
Base fiscal = ₡0
ni que:
deducción fiscal = ₡20 millones.
Mientras la legislación tributaria no reconozca esa pérdida, puede subsistir una base fiscal relacionada con la cuenta.
Esto conduce directamente a IAS 12.
15. IAS 12 y el deterioro de cuentas por cobrar
Supongamos:
Cuenta por cobrar bruta:
₡20 millones
Estimación IFRS 9:
₡5 millones
Importe neto en libros:
₡15 millones
Para efectos ilustrativos, asumamos que fiscalmente los ₡5 millones solamente serán deducibles cuando la deuda reúna posteriormente los requisitos de incobrabilidad.
Podríamos encontrarnos ante una diferencia entre:
importe en libros: ₡15 millones
y
base fiscal: ₡20 millones.
La entidad deberá evaluar si existe una diferencia temporaria deducible conforme a IAS 12 y si se cumplen los requisitos para reconocer el correspondiente activo por impuesto diferido.
De nuevo:
No basta con multiplicar el gasto contable por la tasa de impuesto.
Debe determinarse correctamente la base fiscal.
16. Ejemplo ilustrativo de impuesto diferido
Continuando con el caso:
Diferencia temporaria potencial:
₡5.000.000
Si, únicamente para ilustrar el mecanismo, aplicáramos una tasa del 30%:
₡5.000.000 × 30% = ₡1.500.000
podría existir un activo por impuesto diferido de:
₡1.500.000
si se cumplen los criterios de IAS 12.
Esto refleja que:
la pérdida contable ocurrió hoy;
la deducción fiscal ocurriría posteriormente.
17. Recuperación posterior de una cuenta incobrable
La legislación costarricense contempla expresamente otra situación importante.
Si una deuda previamente deducida como incobrable se recupera total o parcialmente, el importe recuperado debe incorporarse como ingreso gravable en el período fiscal de recuperación.
Ejemplo:
Año 1: Cuenta fiscalmente deducida: ₡15 millones
Año 3: El cliente paga inesperadamente: ₡4 millones
Fiscalmente: ₡4 millones deberán considerarse en el tratamiento de la recuperación conforme a la norma aplicable.
Esto evita que el contribuyente obtenga simultáneamente:
una deducción por la pérdida; y
una recuperación libre del correspondiente efecto fiscal.
18. ¿Qué constituyen “gestiones de cobro”?
Aquí debemos ser cuidadosos.
La Ley utiliza el concepto de agotamiento de gestiones legales y el Reglamento contiene reglas adicionales que permiten valorar la incobrabilidad.
No debería interpretarse que enviar simplemente:
un correo electrónico
o
un estado de cuenta
demuestra por sí mismo el cumplimiento de todos los requisitos fiscales.
La documentación debería adaptarse al monto, antigüedad y circunstancias de cada crédito.
Puede incluir:
correos de cobro;
llamadas documentadas;
cartas formales;
arreglos de pago;
requerimientos;
intervención de agencia de cobro;
intervención de asesor legal;
acciones judiciales, cuando correspondan;
evidencia de insolvencia;
procesos concursales;
información sobre imposibilidad práctica de recuperación.
La fortaleza fiscal de la posición aumenta en la medida en que exista evidencia contemporánea y consistente.
19. ¿Debe demandarse siempre al cliente?
No debería transformarse la regla en una afirmación absoluta sin revisar las circunstancias.
La Ley y el Reglamento otorgan a la Administración Tributaria facultades de apreciación en esta materia.
El artículo 17(g) contiene además un mecanismo particular para aquellos casos en que la deducción no sea inicialmente aceptada y posteriormente se demuestren gestiones legales ante los tribunales, junto con el transcurso del período allí establecido.
Por ello, cada expediente debe analizarse individualmente.
Una cuenta por:
₡25.000
no necesariamente presenta el mismo análisis económico y probatorio que una cuenta por:
₡500 millones.
Sin embargo, la conveniencia económica de no cobrar judicialmente no debe confundirse automáticamente con el cumplimiento de los requisitos legales de deducibilidad.
20. Cuentas por cobrar con partes relacionadas
Este punto merece atención especial.
Supongamos que la cuenta deteriorada corresponde a:
casa matriz;
subsidiaria;
empresa hermana;
accionista;
director;
parte relacionada.
Antes de concluir que existe una pérdida fiscal deben analizarse adicionalmente:
verdadera naturaleza del saldo;
existencia del contrato;
condiciones de crédito;
precios de transferencia;
capacidad de pago;
evidencia de cobranza;
condonación implícita;
distribución encubierta de valor;
sustancia económica.
Una pérdida frente a una parte relacionada que nunca fue gestionada como se gestionaría frente a un tercero independiente será sustancialmente más difícil de defender.
21. Cartera intercompañía y consolidación
Existe además una diferencia corporativa importante.
Supongamos que una subsidiaria costarricense tiene una cuenta por cobrar contra otra compañía del grupo.
En sus estados financieros separados podría corresponder analizar deterioro bajo IFRS 9.
Sin embargo, en estados financieros consolidados:
la cuenta por cobrar y la cuenta por pagar intercompañía se eliminan.
Esto no significa necesariamente que desaparezcan todos los efectos tributarios locales.
Por ello debemos separar:
estado financiero individual → determinación fiscal local → IAS 12 individual → ajustes de consolidación.
Una política fiscal costarricense no debería utilizarse automáticamente como política IFRS 9 del grupo.
22. Clientes en concurso, insolvencia o liquidación
Estas circunstancias son evidencia importante para el análisis IFRS 9.
También pueden fortalecer significativamente la demostración tributaria de incobrabilidad.
Sin embargo, deben mantenerse documentos como:
resolución judicial;
presentación al concurso;
reconocimiento del crédito;
comunicaciones del administrador;
orden de prelación;
expectativa de recuperación;
pagos parciales recibidos.
Por ejemplo:
Cuenta: ₡100 millones
Recuperación estimada en concurso: ₡20 millones
IFRS 9 podría llevar a una pérdida esperada significativa.
Fiscalmente deberá analizarse cuándo y en qué medida se satisfacen los requisitos legales para reconocer una deuda manifiestamente incobrable.
23. ¿Qué ocurre con los saldos pequeños?
Las empresas con miles de clientes suelen establecer políticas de cobranza por rangos.
Por ejemplo:
Saldo
Procedimiento
Menor a ₡50.000
Gestión automatizada
₡50.001–₡500.000
Gestión interna
₡500.001–₡5 millones
Cobro especializado
Mayor a ₡5 millones
Evaluación legal individual
Desde la perspectiva operativa, esta estructura puede tener sentido.
Pero debe recordarse:
Una política interna de castigo no modifica por sí misma la Ley del Impuesto sobre la Renta.
La política debería diseñarse de forma que también produzca evidencia suficiente para sustentar la posición tributaria.
24. Sector financiero: tratamiento especial
Las entidades financieras supervisadas no deberían aplicar mecánicamente este análisis general.
Bancos y otras entidades sujetas a regulación prudencial pueden estar sometidas a:
requerimientos de SUGEF;
estimaciones regulatorias;
políticas de liquidación de operaciones;
reglas tributarias específicas.
La Procuraduría ha señalado, por ejemplo, que en el sector bancario la liquidación contable de una operación contra su estimación no extingue necesariamente el derecho de cobro y que deben documentarse las gestiones administrativas o judiciales realizadas.
Por ello:
IFRS 9 + regulación prudencial + tributación
deben analizarse separadamente.
25. Caso práctico integral
Supongamos una compañía comercial con:
Cuentas por cobrar brutas: ₡500 millones
IFRS 9 determina:
ECL: ₡25 millones
Dentro de esa estimación encontramos:
Cliente A
Saldo: ₡10 millones Atraso: 45 días Pérdida esperada: ₡1 millón
Todavía no reúne los elementos suficientes para considerarlo manifiestamente incobrable fiscalmente.
Ajuste fiscal: +₡1 millón
Cliente B
Saldo: ₡8 millones Atraso significativo Proceso de recuperación documentado Cumple, bajo los supuestos del ejemplo, los requisitos tributarios aplicables.
Pérdida contable acumulada: ₡8 millones
Ajuste fiscal del período: dependerá de cuánto de esa pérdida haya sido adicionado fiscalmente en períodos anteriores.
Resto de cartera
ECL colectiva: ₡16 millones
Derivada de probabilidades históricas y expectativas macroeconómicas.
No existe identificación individual de cuentas manifiestamente incobrables por ese monto.
Ajuste fiscal: +₡16 millones, bajo los supuestos utilizados.
Esto demuestra por qué:
ECL total ≠ incobrables fiscales del año.
26. La conciliación correcta
Supongamos:
Utilidad NIIF: ₡400 millones
ECL IFRS 9 registrada durante el año: ₡25 millones
De ese monto, únicamente: ₡8 millones
cumplen, para nuestro ejemplo, con los requisitos fiscales aplicables.
La conciliación inicial sería:
Concepto
Monto
Utilidad NIIF
₡400.000.000
ECL contabilizada
incluida
(+) ECL no admitida fiscalmente
₡17.000.000
Resultado ajustado antes de otros conceptos
₡417.000.000
Pero debemos verificar además los saldos acumulados de años anteriores.
Puede existir una cuenta que se vuelva deducible hoy cuya pérdida contable haya sido reconocida hace dos períodos.
Por tanto, la verdadera conciliación requiere:
movimiento del año + diferencias acumuladas.
27. Matriz práctica recomendada
Para cada cliente material o segmento de cartera debería poder reconstruirse:
Campo
Información
Cliente
Identificación
Parte relacionada
Sí / No
Saldo bruto
Monto
Fecha de vencimiento
Fecha
Antigüedad
Días
ECL inicial
Monto
ECL del período
Monto
ECL acumulada
Monto
Importe neto NIIF
Monto
Gestión de cobro
Evidencia
Acción legal
Estado
Incobrable fiscal
Sí / No / En análisis
Monto deducible
Monto
Base fiscal
Monto
Diferencia temporaria
Monto
IAS 12
DTA / ninguno
Recuperación posterior
Monto
Responsable
Crédito / Legal / Tax
28. ¿Qué revisaría la DGT?
En una fiscalización de cuentas incobrables esperaría especial atención sobre:
origen comercial de la deuda;
factura;
reconocimiento del ingreso;
fecha de vencimiento;
antigüedad;
identidad del cliente;
condición de parte relacionada;
gestiones de cobro;
procesos legales;
pagos parciales;
acuerdos de pago;
razones para declarar incobrabilidad;
castigo contable;
recuperación posterior;
conciliación fiscal;
aplicación consistente entre períodos.
Una cuenta denominada simplemente:
“Provisión incobrables — ₡50 millones”
sin detalle por cliente ni soporte representa una posición débil.
29. Control crítico adversarial
Control
Hallazgo principal
Evidencia requerida
Riesgo
Devil’s Advocate
La ECL puede ser contablemente válida pero no demostrar incobrabilidad fiscal
Modelo IFRS 9 + expediente de cobro
Alto
Red Team DGT
Porcentajes globales pueden estar siendo deducidos sin identificar deudas manifiestamente incobrables
Detalle por cliente
Alto
Steelman
Posición fuerte cuando cada deducción tiene origen, antigüedad y cobranza documentados
Expediente integral
Bajo/Medio
Assumption Challenge
Castigo contable no equivale automáticamente a deducción fiscal
Conciliación NIIF-fiscal
Alto
Blind Spot
Recuperaciones posteriores pueden omitirse como ingreso
Registro histórico
Medio/Alto
Second-order Effects
Diferencias no controladas pueden perder deducciones futuras
Roll-forward multianual
Alto
30. Recomendaciones profesionales
No recomendamos que el proceso de incobrables sea propiedad exclusiva de Contabilidad.
Un modelo robusto requiere integrar:
Ventas ¿Quién es el cliente y cuáles fueron las condiciones otorgadas?
Crédito y Cobro ¿Qué acciones se realizaron?
Legal ¿Cuál es la posibilidad real de recuperación?
Contabilidad ¿Cuál es la ECL conforme a IFRS 9?
Tax ¿Cuándo se cumplen los requisitos de deducibilidad?
Tesorería ¿Existieron recuperaciones posteriores?
Cuando estas áreas trabajan aisladamente, aparecen diferencias difíciles de defender.
31. La política que debería existir
Una empresa debería documentar por separado:
Política IFRS 9
Incluyendo:
segmentación;
tasas históricas;
información prospectiva;
definición de default;
incremento significativo del riesgo;
castigos;
recuperaciones.
Política de cobranza
Incluyendo:
responsables;
periodicidad;
escalamiento;
intervención legal;
evidencia.
Matriz tributaria
Incluyendo:
artículo 8(e) de la Ley 7092;
artículo 17(g) del Reglamento;
cumplimiento por cuenta;
año de adición fiscal;
año de deducción;
recuperación posterior.
La interacción entre las tres políticas es la verdadera aplicación práctica.
Conclusión
IFRS 9 y la legislación tributaria costarricense parten de momentos diferentes.
IFRS 9 pregunta:
¿Cuánto esperamos no recuperar?
La legislación tributaria pregunta:
¿Puede demostrarse que esta deuda reúne los requisitos para ser considerada manifiestamente incobrable y deducible?
Por ello, una empresa puede reconocer hoy:
₡25 millones de pérdidas crediticias esperadas bajo IFRS 9
y tener:
₡0, ₡5 millones, ₡10 millones o cualquier otro monto fiscalmente deducible, dependiendo de las circunstancias concretas de las cuentas que integran la cartera.
El tratamiento correcto no consiste en alterar IFRS 9 para hacerlo coincidir con Tributación.
Consiste en mantener:
ECL contable ↓ conciliación fiscal ↓ control de incobrables tributarios ↓ base fiscal ↓ IAS 12 ↓ seguimiento de recuperaciones futuras.
La diferencia entre una buena y una mala posición tributaria muchas veces no está en el asiento contable.
Está en la trazabilidad documental de la cobranza.
Fundamento legal y técnico
Legislación costarricense vigente
Ley del Impuesto sobre la Renta, Ley N.° 7092, artículo 8 inciso e): tratamiento de las deudas manifiestamente incobrables originadas en operaciones del giro habitual del negocio.
Reglamento a la Ley del Impuesto sobre la Renta, Decreto Ejecutivo N.° 43198-H, artículo 17 inciso g): condiciones aplicables a las deudas manifiestamente incobrables, facultades de apreciación de la Administración y tratamiento cuando no se acepta inicialmente la deducción.
El Reglamento también establece que, cuando se recupera posteriormente una cuenta incobrable que había sido deducida, el importe recuperado debe considerarse dentro del tratamiento fiscal del período de recuperación.
Durante 2026 continúa vigente la Resolución DGT-R-029-2018 sobre criterios interpretativos NIIF-tributación. SINALEVI indica que será dejada sin efecto con la entrada en vigor de MH-DGT-RES-0015-2026 el 1 de enero de 2027.
Normativa NIIF
IFRS 9 – Financial Instruments, especialmente su modelo de pérdidas crediticias esperadas y los requerimientos de medición de ECL. IFRS 9.B5.5.28-B5.5.29 explica la medición de las pérdidas como déficits esperados de efectivo ponderados por probabilidad.
IFRS 9 requiere considerar información histórica, condiciones actuales y pronósticos razonables y sustentables; el modelo no debe aplicarse de manera puramente mecánica.
IFRS 7 – Financial Instruments: Disclosures, por las revelaciones relacionadas con riesgo de crédito y pérdidas esperadas.
IAS 12 – Income Taxes, para analizar diferencias temporarias entre el importe en libros de las cuentas por cobrar y su correspondiente base fiscal.
Nota profesional: Los porcentajes, antigüedades y montos utilizados en esta publicación son ilustrativos. La deducibilidad debe determinarse individualmente conforme a la Ley, el Reglamento, las circunstancias del crédito y la evidencia disponible.