Pedís un préstamo para el carro, o simplemente querés sacar una tarjeta nueva, y el banco te dice que no calificás, aunque sentís que ganás lo suficiente para pagar la cuota. No es capricho del banco: están viendo un número que vos probablemente nunca calculaste. Se llama relación deuda-ingreso, y en tres minutos aprendés a sacarlo vos mismo.
¿Qué es la relación deuda-ingreso?
Es el porcentaje de tu ingreso bruto mensual que ya está comprometido en pagar cuotas de deuda: préstamos, tarjetas de crédito, financiamientos de vehículo, lo que sea que pagués todos los meses por algo que debés. Se calcula así:
Relación deuda-ingreso = (suma de todas tus cuotas mensuales de deuda ÷ tu salario bruto mensual) × 100
El resultado te dice qué porción de tu salario ya tiene dueño antes de que pensés en el alquiler, la comida o cualquier otro gasto.
Por qué los bancos la usan
Cuando solicitás un crédito nuevo, la entidad financiera no solo revisa cuánto ganás: revisa cuánto de eso ya está comprometido. Como referencia general que usan muchas entidades financieras, una relación por debajo del 35% suele verse como manejable, entre 36% y 43% empieza a generar más preguntas, y por encima de 44% hace más difícil que aprueben una deuda nueva. Cada banco tiene sus propios criterios internos, pero la lógica es la misma: entre más comprometido esté tu salario, menos margen tenés para asumir una cuota más.
Un ejemplo con números reales
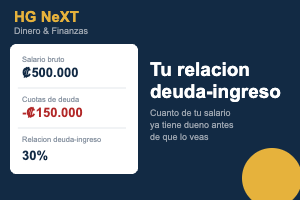
Supongamos un salario bruto mensual de ₡500.000 y estas deudas activas:
| Concepto | Monto mensual |
|---|---|
| Salario bruto mensual | ₡500.000 |
| Cuota de préstamo de vehículo | ₡80.000 |
| Pago mínimo de tarjeta de crédito | ₡30.000 |
| Cuota de préstamo personal | ₡40.000 |
| Total de cuotas de deuda | ₡150.000 |
| Relación deuda-ingreso | 30% |
En este caso, 150.000 ÷ 500.000 = 0,30, es decir, un 30%. Tres de cada diez colones de ese salario ya tienen destino fijo antes de que la persona decida en qué gastar el resto.
Lo que sí conviene revisar
- Sumá todas tus cuotas fijas, no solo las de tarjetas: préstamos personales, de vehículo, de estudios, fiado formal con cuota mensual.
- Antes de asumir una deuda nueva, calculá cómo cambiaría tu relación deuda-ingreso si la sumás a las que ya tenés.
- Una relación que ronda el 40% o más suele ser señal de que cualquier imprevisto (un gasto médico, una reparación) te puede desbalancear rápido.
- Bajar la relación deuda-ingreso no siempre significa ganar más: a veces basta con terminar de pagar una deuda pequeña para liberar ese porcentaje.
Entender tu relación deuda-ingreso te ayuda a decidir con más criterio antes de asumir una deuda nueva, y a anticipar si un banco te va a decir que sí. Si querés ayuda para organizar tus finanzas personales o las de tu negocio, en HG Sertricon podemos acompañarte.